DSE Econ 通脹與 CPI:指數、按年變幅、購買力及實質收入原創例題
CPI由100升至110,再升至115.5,通脹率下降而物價仍上升。用原創數據逐步計算,再分析實質工資與購買力。
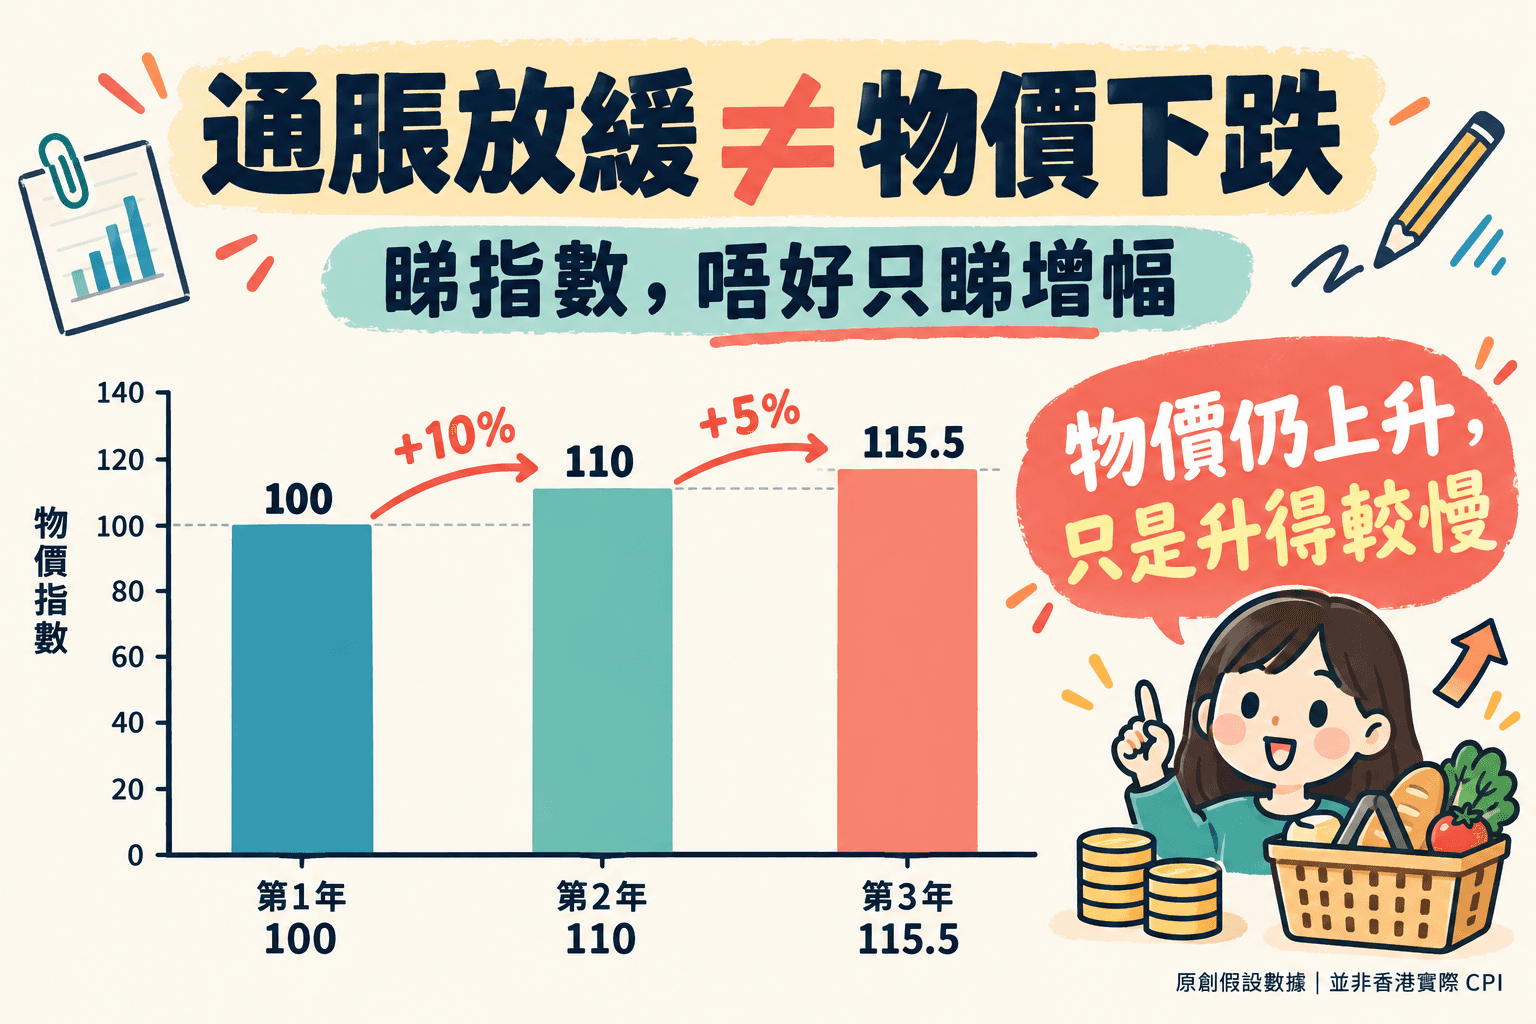
通脹率下降,通常只代表一般物價升得較慢;只有一般物價水平下降,才是通縮。 解讀 CPI 題目,先看指數的變動方向,再計算相同指數序列、相同比較期間的百分比;切勿把指數點、百分比及百分點混為一談。
本文於 2026 年 10 月 28 日 參照政府統計處消費物價指數專題及教育局經濟科參考資源。教育局2025更新課程補充文件第26–27頁亦列明指數解讀與比較,但該修訂由2025/26中四起適用,不能當成2027考試專屬大綱。下文數據均為原創教學假設,不是香港當期通脹數字。內容集中在讀取指數、變幅及實質變量,不要求學生自行編製官方 CPI 權數。
先分清四個概念
| 概念 | 指甚麼 | 常見混淆 |
|---|---|---|
| 物價水平 | 一般商品及服務價格的整體水平 | 某一款手機價格不代表全部物價 |
| 物價指數 | 相對於指定基期的指標 | CPI 110不等於通脹110% |
| 通脹率 | 一般物價水平的上升百分比 | 由10%降至5%不是物價跌5% |
| 貨幣購買力 | 固定金額能買多少商品及服務 | 名義金額不變不代表實質價值不變 |
香港有不同開支組別的消費物價指數和綜合指數。做數據題要看表題到底是哪個序列、基期及比較期間,不能把 CPI(A) 與綜合 CPI 的數字接在一起計增長。官方平均指標也不代表每個家庭面對完全相同的生活成本變化。
原創例題一:通脹放緩,物價仍然升
假設某經濟體三年使用同一基期、同一口徑的年度 CPI:
| 年份 | CPI | 相對上一年的變幅 |
|---|---|---|
| 第1年 | 100 | 沒有第0年資料,不能計按年變幅 |
| 第2年 | 110 | (110−100) ÷ 100=10% |
| 第3年 | 115.5 | (115.5−110) ÷ 110=5% |
第3年通脹率由 10% 降至 5%,是下降 5 個百分點;若要計通脹率本身相對減幅則是 50%。但第3年物價水平仍高於第2年 5%,也較第1年高 15.5%。不能把兩年通脹率直接相加成 15%,因為第二年增長建立在已上升的基礎上:1.10 × 1.05 − 1=15.5%。
若第4年 CPI 降至 113.19,按年變幅是 (113.19−115.5) ÷ 115.5=−2%,這才是該期間的一般物價下降。它仍高於第1年的 100,所以「出現通縮」並不等於價格已回到基期。
按年與按月,分母不能放錯
假設某年 6 月 CPI 108、7 月 CPI 108.54,上年 7 月 CPI 106.40。
- 7月按月變幅=108.54 ÷ 108 − 1=0.5%。
- 7月按年變幅=108.54 ÷ 106.40 − 1≈2.01%。
兩者答不同問題。按月是相鄰月份,按年是與去年同月比;若題目問經季節性調整的按月變動,也要確認提供的是調整後序列。只知道 7 月按年 2.01%,不能反推 6 月至 7 月一定升 2.01%。
不同基期的指數不能直接相減。若題目已給經重訂基期而可比較的序列,就依它計算;若沒有可比資料,應指出資料不足,而非把兩個看似接近的指數硬接起來。
原創例題二:加薪不代表購買力同幅增加
假設學生兼職月薪由 $12,000 增至 $12,600,名義薪金升 5%;同期 CPI 由 100 升至 108,即物價升 8%。
以基期價格表示的實質月薪=$12,600 ÷ 108 × 100≈$11,666.67。相對原本 $12,000,實質收入變幅=1.05 ÷ 1.08 − 1≈−2.78%。
「名義增幅減通脹率」得 −3%,是小幅變動下的近似,不是精確結果。若題目要求準確計算或數值較大,應保留比率形式,最後才按要求四捨五入。
| 要回答的問題 | 方法 |
|---|---|
| 今天收入相當於多少基期購買力? | 名義收入 ÷ CPI × 100 |
| 實質收入升跌多少? | 名義收入比率 ÷ 物價比率 − 1 |
| 不加薪時固定金額的購買力變化? | 1 ÷ 物價比率 − 1 |
| 要維持原購買力,收入須多少? | 原收入 × 新CPI ÷ 舊CPI |
若原薪 $12,000,要在 CPI 108 時維持基期購買力,須達 $12,960。不要把實質收入下降 2.78% 誤寫成銀行實際少付了 2.78%;名義收款仍是 $12,600,下降的是可購買的平均商品服務量。
固定金額的購買力,與實質利率
若物價升 25%,固定 $100 的相對購買力變成 1 ÷ 1.25=80%,即下降 20%,並非下降 25%。原因是計算下降的分母不同;可用同一籃子商品由 $100 變 $125 來理解。
再假設一年存款名義利率 4%,實際通脹 6%,本金連利息的購買力變幅=1.04 ÷ 1.06 − 1≈−1.89%;簡化近似為 −2%。這是教學算例,不是理財回報預測。
分析借貸再分配還須分清預期與未預期的物價變化。假設固定名義利率在合約期內不變,實際通脹比訂約時預期更高,還款的實質負擔可能比原先預期低,借款人相對得益、貸款人相對受損。若利率隨物價調整或合約可重訂,結論便要重新分析,不能只寫「通脹時所有借款人必定得益」。
CPI 與 GDP 平減指數如何分工?
CPI 聚焦住戶消費的商品與服務;GDP 平減指數對應本地生產的最終產品及服務。進口消費品價格上升,可能影響 CPI;但該進口品本身不是本地生產,不能說必然以同樣方式提高 GDP 平減指數。這不表示企業成本或其他本地售價完全不受間接影響。
兩者口徑不同,不能把「哪個數字較大」直接解讀為誰計錯。若題目提供名義 GDP 與實質 GDP,可用前者除後者再乘100計平減指數,但要維持同一基期及期間。再用經濟科數據回應題方法練習引用期間與單位。
原創數據題:把計算寫成完整解釋
題目:某經濟體 CPI 由 120 升至 126,同期名義工資指數由 150 升至 153。某學生說「工資增加了,所以生活水平一定上升」。評價此說法。
示範:CPI 升 5%,名義工資指數升 2%,因此實質工資變幅為 1.02 ÷ 1.05 − 1≈−2.86%。在這個平均指標及其他條件不變的比較下,工資購買力下降,因此不能只憑名義工資上升便斷言生活水平改善。此外,工時、家庭其他收入、公共服務、環境及消費組合等也會影響生活水平;數據不能單獨證明每個人的情況。
作答次序是引用數據、計算、連接經濟概念、交代限制。別只堆上「通脹不好」或把價格變化直接當作因果證據。需求與成本如何影響價格另涉模型分析,先備圖像可看供求圖與政策例題。
自測與答案
- CPI 由125降至120,變幅多少?
- CPI 由100升至104再升至108.16,兩年各升多少、累計多少?
- 名義工資增加6%,物價增加4%,實質工資精確變幅是多少?
答案一:−4%,是通縮;不能用120作分母。答案二:各4%,累計8.16%,不是8%。答案三:1.06 ÷ 1.04 − 1≈1.92%,近似為2%。
常見問題
CPI 高於100,是否必定代表今年通脹?
不是。它代表相對基期的水平;今年通脹須與指定上一期間比較。
通脹放緩是否代表生活變便宜?
若通脹仍為正,一般物價仍在上升,只是增幅較小;個別商品可以同時降價。
官方 CPI 與我的感覺不同,是否計錯?
家庭消費權重、住屋安排及個別商品價格不同,可能令個人感受不同。要先查指數涵蓋範圍,不能單憑個別購物經驗否定整體指標。
相關文章
BAFS 吸收成本法與邊際成本法:POAR、多/少吸收及兩期利潤完整例題
不是只背存貨增加利潤較高。用同一組數字做兩套損益表,再追蹤下一期存貨出售,驗算固定生產成本何時成為費用。
BAFS 合夥商譽與重估:新舊比例、入夥退夥及資本帳完整例題
先把重估、商譽和現金分開。由舊比例到新比例,逐步編製資本帳,再用總資本與現金變動交叉驗算。
BAFS 不完整紀錄 Incomplete Records:控制帳、資本法與完整原創例題
BAFS Incomplete Records 完整原創例題:用應收及應付控制帳還原賒銷賒購,計算損益,再以資本變動交叉檢查。