BAFS 合夥商譽與重估:新舊比例、入夥退夥及資本帳完整例題
先把重估、商譽和現金分開。由舊比例到新比例,逐步編製資本帳,再用總資本與現金變動交叉驗算。
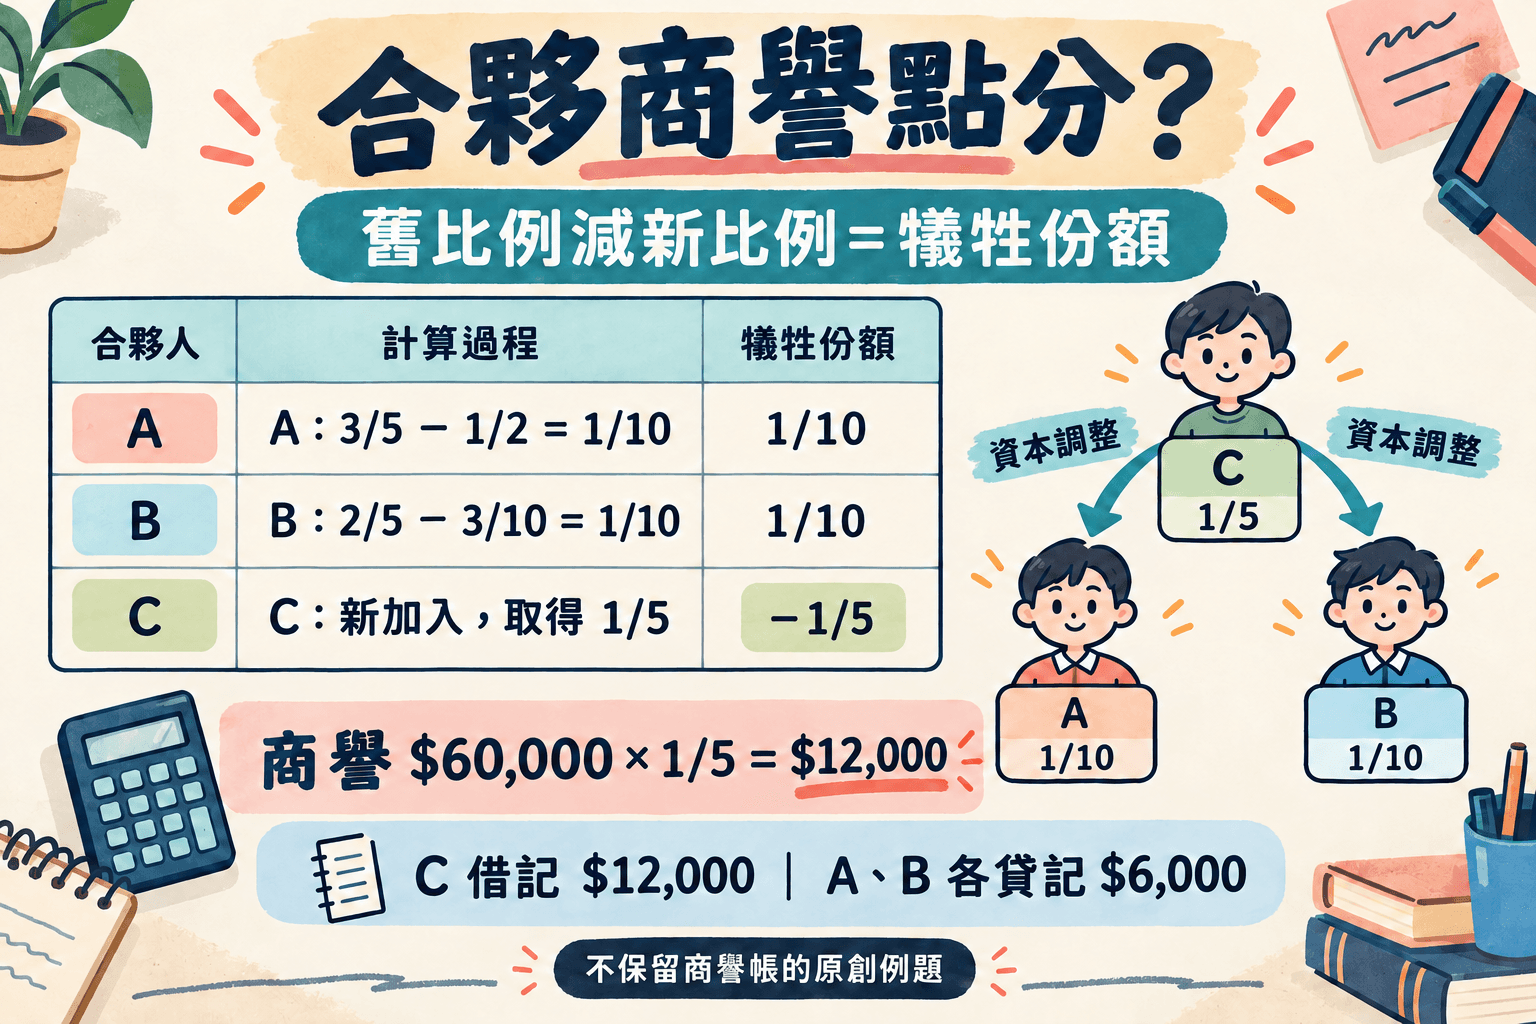
入夥或退夥時,先分清哪些權益在變動前已存在,再決定用舊比例還是新比例。 重估的損益通常歸變動前的合夥人;商譽則須按題目指示決定是否在新帳冊保留。新合夥人投入現金,與商譽調整是兩個不同分錄。
本文於 2026 年 10 月 28 日 參照考評局合夥會計樣本題所展示的入退夥、重估及不設商譽帳情境,以及2027 BAFS 評核框架。以下全部例子均為原創,沒有改寫官方題目或沿用其數字;練習集中於商譽與重估,不取代完整合夥課程。
三條線不要混:重估、商譽、現金
| 工作 | 核心問題 | 常見錯誤 |
|---|---|---|
| 重估 Revaluation | 既有資產負債帳面值要怎樣調整? | 把入夥後的新比例用來分舊有增值 |
| 商譽 Goodwill | 舊有盈利能力的權益如何補償或轉移? | 見到商譽數字就當作銀行收入 |
| 資本及現金調整 | 各人最後要保留多少資本、實際投入或提走多少? | 把商譽估值重複當成新人的現金投入 |
先讀題目有沒有「不保留商譽帳」「固定資本」「資本比例」等指示,然後才開帳。本文主例假設採浮動資本帳,沒有原有商譽、往來帳或其他未處理項目;若題目採固定資本和獨立往來帳,需依其指定過帳方法,不能把所有項目一律塞入同一帳戶。
原創例題一:A、B 經營,C 加入
A 與 B 原有資本分別為 $100,000 和 $80,000,損益按 3:2 分配。C 入夥時議定:
- 新損益比例 A:B:C=5:3:2,即 1/2、3/10、1/5。
- 設備增值 $20,000,存貨減值 $5,000;沒有其他資產負債調整。
- 商譽估值 $60,000,新帳冊不保留商譽帳。
- C 投入現金 $50,000;沒有額外資本比例調整。
第一步:重估淨利按舊比例分
重估淨利=$20,000−$5,000=$15,000。A 獲 $9,000,B 獲 $6,000;C 未加入前的資產增值,不按新比例分給 C。
| 分錄 | 借方 | 貸方 |
|---|---|---|
| 設備上調 | 設備 $20,000 | 重估帳 $20,000 |
| 存貨下調 | 重估帳 $5,000 | 存貨 $5,000 |
| 分配重估淨利 | 重估帳 $15,000 | A資本 $9,000;B資本 $6,000 |
重估帳借貸均為 $20,000,結清。資產上調及負債減少一般形成重估收益;資產下調及負債增加一般形成重估損失,須按題目資料計淨額。
第二步:不保留商譽帳的兩步法
先以舊比例確認商譽:借商譽 $60,000,貸 A 資本 $36,000、B 資本 $24,000。再按新比例沖銷:借 A 資本 $30,000、B 資本 $18,000、C 資本 $12,000,貸商譽 $60,000。
兩步合併後,A 淨貸 $6,000,B 淨貸 $6,000,C 淨借 $12,000;商譽帳結餘為零。這是合夥人資本之間的調整,沒有現金收支。不要把借記 C 資本誤當作 C 已付現金。
第三步:用犧牲份額交叉檢查
| 合夥人 | 舊份額 | 新份額 | 舊減新 |
|---|---|---|---|
| A | 3/5 | 1/2 | 1/10,犧牲 |
| B | 2/5 | 3/10 | 1/10,犧牲 |
| C | 0 | 1/5 | −1/5,取得 |
A 和 B 各犧牲 1/10,所以各獲商譽補償 $60,000 × 1/10=$6,000;C 取得 1/5,所以借記 $12,000。注意 犧牲比例為 A:B=1:1,不是原來損益比例 3:2;C 的份額未必總是按舊比例向每個舊合夥人取得。
第四步:記 C 的現金投入,再列資本帳
借銀行 $50,000,貸 C 資本 $50,000。
| 資本變動 | A | B | C | 合計 |
|---|---|---|---|---|
| 原有資本 | $100,000 | $80,000 | $0 | $180,000 |
| 重估淨利 | $9,000 | $6,000 | $0 | $15,000 |
| 商譽淨調整 | $6,000 | $6,000 | ($12,000) | $0 |
| 現金投入 | $0 | $0 | $50,000 | $50,000 |
| 期末資本 | $115,000 | $92,000 | $38,000 | $245,000 |
總資本核對:$180,000+重估 $15,000+現金 $50,000=$245,000。商譽沒有保留,所以不額外增加總資本;銀行只增加 $50,000,也不增加 $60,000 商譽估值。
若題目要求保留商譽帳呢?
沿用主例,只改成保留商譽 $60,000。便完成按舊比例確認商譽的一步,不作新比例沖銷。A、B、C 最後資本分別是 $145,000、$110,000、$50,000,總額 $305,000;資產一方同時增加商譽 $60,000。這與不保留時的 $245,000 相差 $60,000。
兩種方法不能拼在一起:做了直接資本補償後,又另外留下全額商譽,會重複處理。若帳上原已有商譽,先依題意處理原結餘,再決定如何調至新估值;本文零原有商譽的例子不能直接跳過這一步。
原創例題二:退夥與退夥貸款
獨立情境:P、Q、R 原按 2:2:1 分損益,R 退休後 P、Q 平分。假設原無商譽,新帳不保留商譽,估值 $50,000;重估淨利 $10,000。變動前資本分別為 $80,000、$70,000、$30,000。
重估按舊比例分:P $4,000、Q $4,000、R $2,000。商譽先按舊比例貸 P $20,000、Q $20,000、R $10,000,再按新比例借 P $25,000、Q $25,000。淨結果是 P、Q 各借 $5,000,R 貸 $10,000。
R 應收結餘=$30,000+$2,000+$10,000=$42,000。若即付 $12,000,餘額轉為退夥貸款:借 R 資本 $42,000,貸銀行 $12,000、R 貸款 $30,000。R 資本帳結清,不代表公司已付清全部款項;尚欠的是負債。
P、Q 最終資本為 $79,000 及 $69,000,合計 $148,000。核對:原總資本 $180,000+重估 $10,000−R 結餘 $42,000=$148,000。當中的 $30,000 轉負債,只有 $12,000 真正流出銀行。
把答題流程變成四個驗算
如果題目另外規定新合夥總資本為某金額,或要求各人資本按新比例分配,必須先完成重估與商譽,才計目標資本與現有調整後結餘的差。目標較高時需要補入資本,目標較低時可能提走差額,具體付款方式依題意。不要先按損益比例倒推每人的現金,否則會把重估、商譽造成的資本變動忽略。
固定資本制度下,也要看題目是否要求把往來帳轉入資本,或只就永久資本作調整。退夥者若有往來帳借方結餘,這代表須從其應收權益扣除,不能一律當作額外應付給對方。先把結餘的借貸性質寫明,再合計應收金額,能避免方向錯誤。
第一,舊、新份額分別加起來等於 1。第二,重估帳結清,分配淨額等於重估損益。第三,不保留商譽時直接調整的借方總額等於貸方總額。第四,各資本帳與現金、貸款及資產變動能對上。若出錯,回到對應步驟,不要隨便加一筆「平衡數」。
先備分錄可參考BAFS 期末調整;借貸不平衡的診斷則見錯誤更正與暫記帳。
自測與答案
- A、B 舊比例 3:1,新人 C 加入後比例 2:1:1,商譽 $80,000,不保留商譽。誰犧牲了多少?
- 重估收益 $18,000、重估損失 $6,000,舊比例 3:1。各分多少?
- 退夥人應收 $36,000,即付 $10,000,餘額轉貸款,銀行和負債如何變?
答案一:A 從 3/4 降至 1/2,犧牲 1/4,獲貸 $20,000;B 仍是 1/4,無淨調整;C 借 $20,000。答案二:淨利 $12,000,分 $9,000 及 $3,000。答案三:銀行減 $10,000,退夥貸款增 $26,000,退夥資本減 $36,000。
常見問題
舊合夥人是否一定是犧牲者?
不一定。比較新舊份額後才判斷;若某舊合夥人的份額增加,他也可能是取得者。
重估和商譽可否合成一筆?
不宜。兩者處理對象不同,分開顯示才能核對比例、資產負債與資本帳,也方便找回失誤位置。
入夥現金與損益比例相同嗎?
未必。損益比例、資本比例和現金投入是不同約定;只有題目明示時才可按某比例倒推資本。
相關文章
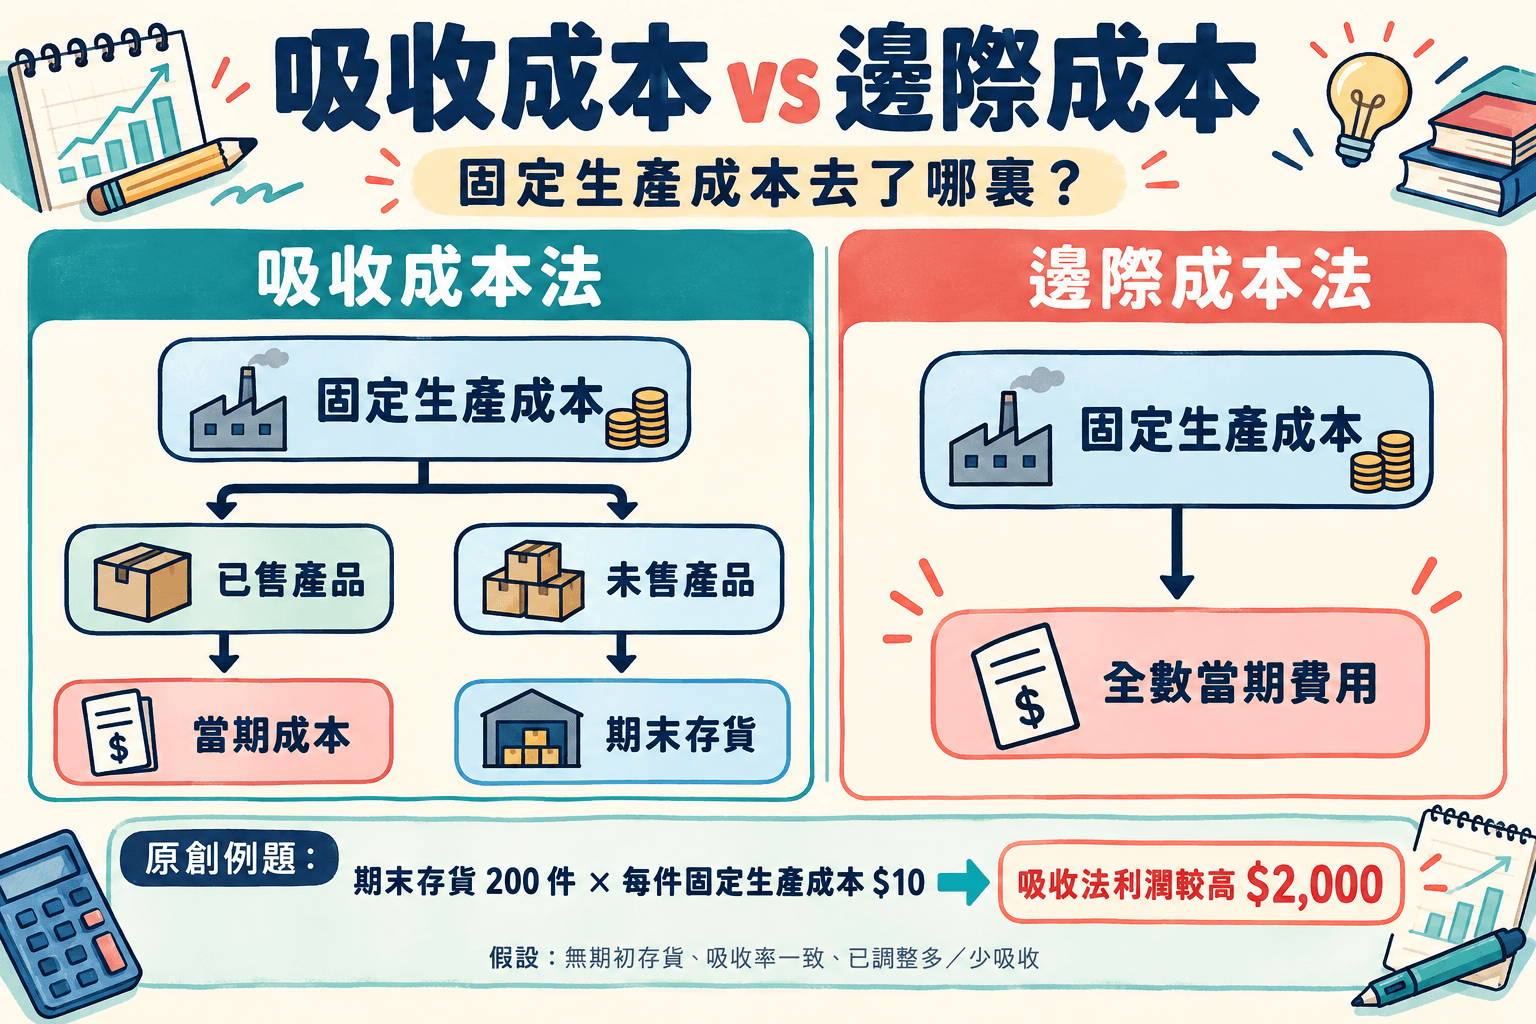
BAFS 吸收成本法與邊際成本法:POAR、多/少吸收及兩期利潤完整例題
不是只背存貨增加利潤較高。用同一組數字做兩套損益表,再追蹤下一期存貨出售,驗算固定生產成本何時成為費用。
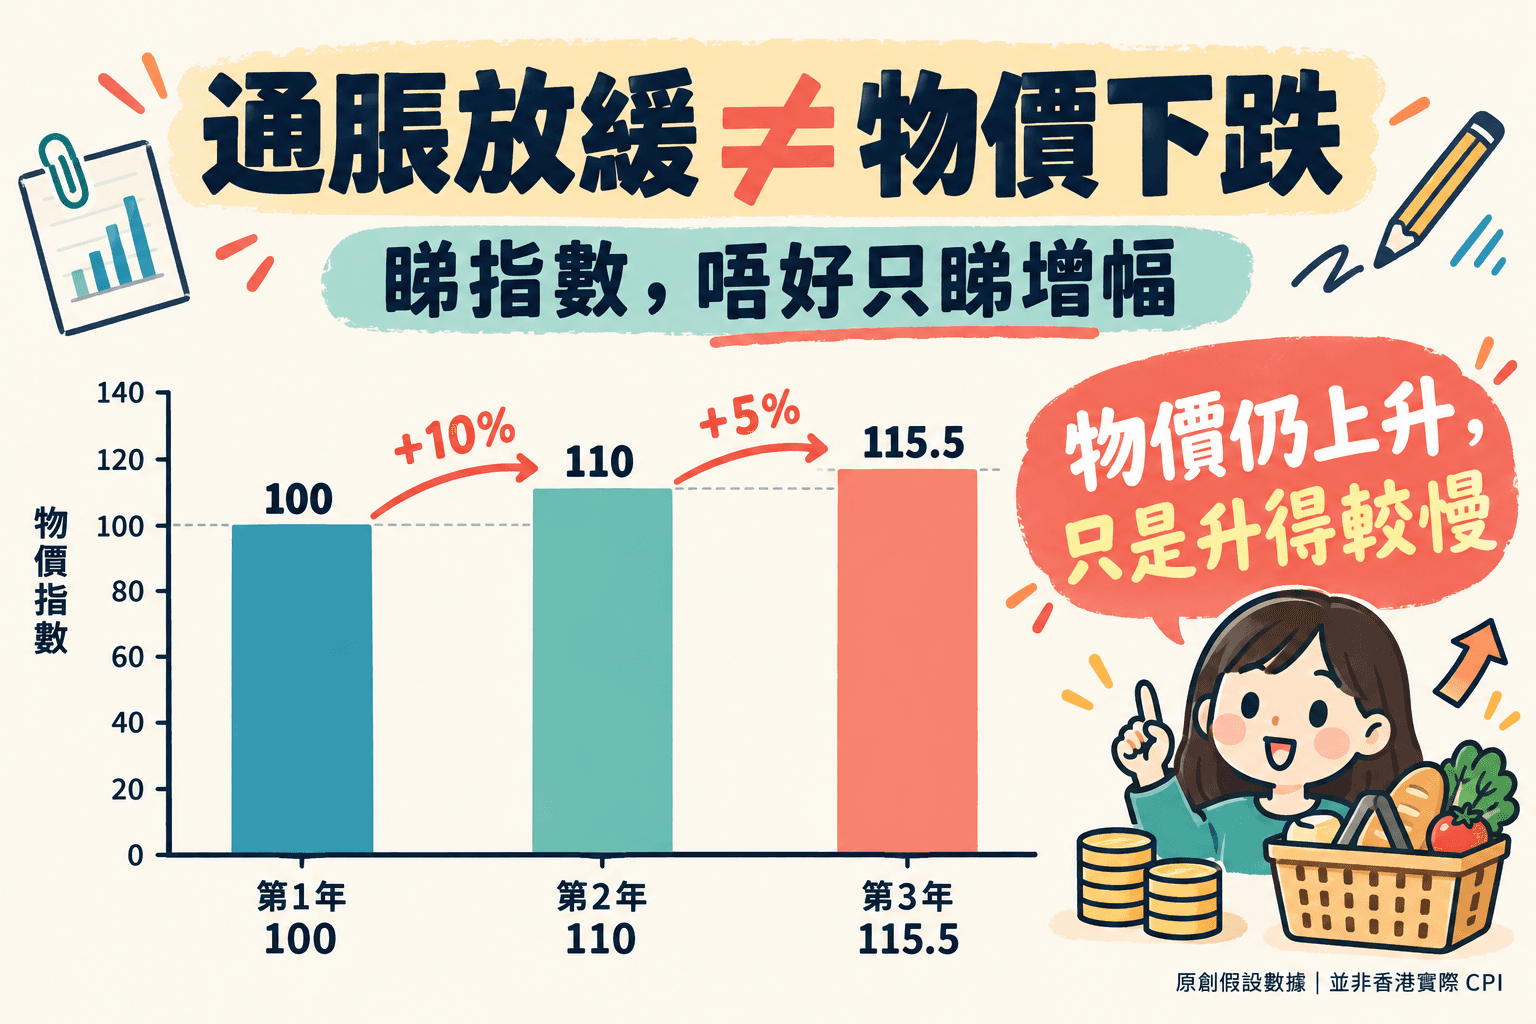
DSE Econ 通脹與 CPI:指數、按年變幅、購買力及實質收入原創例題
CPI由100升至110,再升至115.5,通脹率下降而物價仍上升。用原創數據逐步計算,再分析實質工資與購買力。
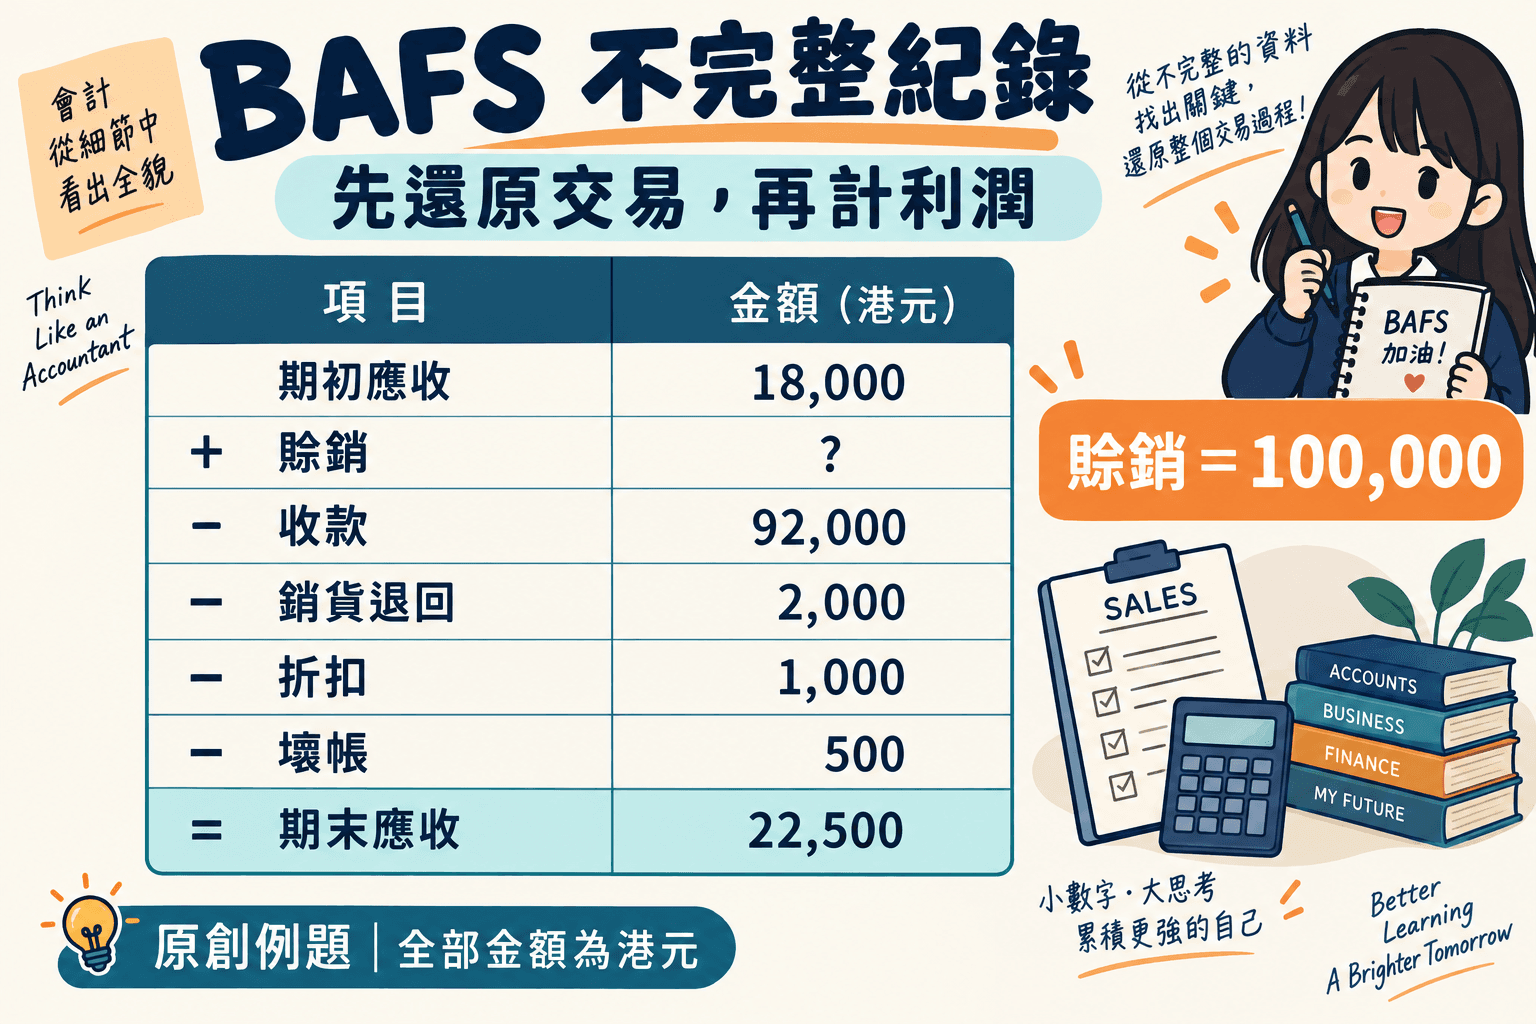
BAFS 不完整紀錄 Incomplete Records:控制帳、資本法與完整原創例題
BAFS Incomplete Records 完整原創例題:用應收及應付控制帳還原賒銷賒購,計算損益,再以資本變動交叉檢查。