BAFS 吸收成本法與邊際成本法:POAR、多/少吸收及兩期利潤完整例題
不是只背存貨增加利潤較高。用同一組數字做兩套損益表,再追蹤下一期存貨出售,驗算固定生產成本何時成為費用。
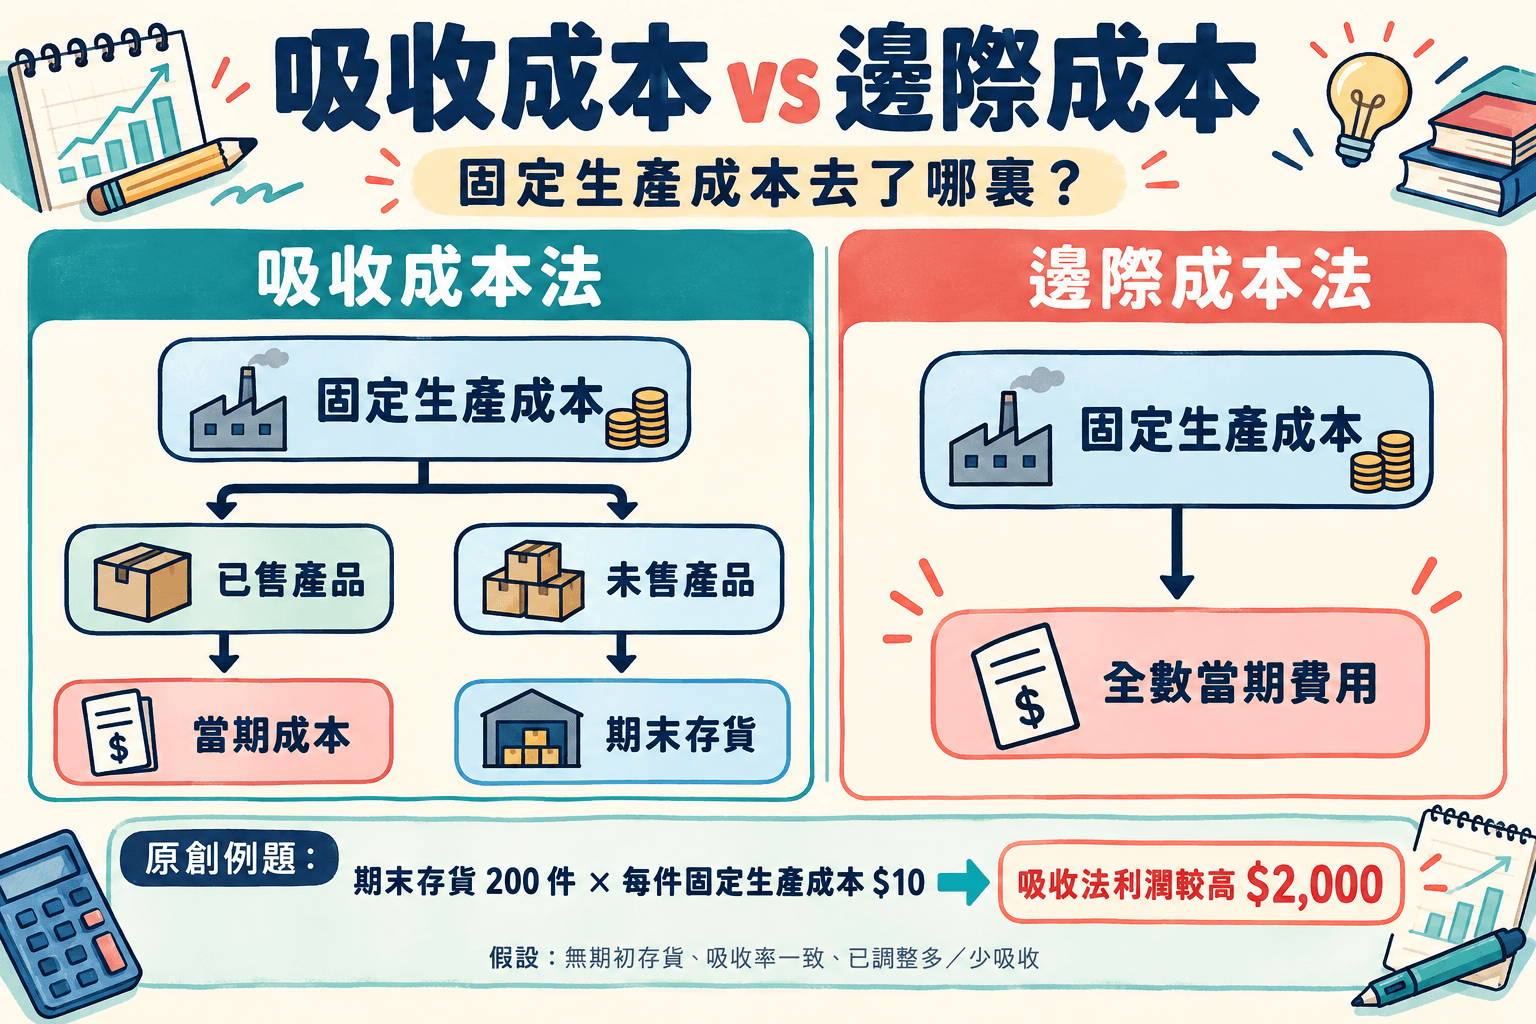
兩種成本法的核心差異,是固定生產間接成本何時進入損益表。 吸收成本法先把它按吸收率分配到產品,未售部分可留在存貨;邊際成本法把它作當期費用。做題時要連同預定吸收率、多/少吸收及期初存貨一起處理,不能只背「產量大於銷量就利潤較高」。
本文於 2026 年 10 月 28 日 核對教育局 BAFS 兩組課程框架及考評局 2027 評核框架。本課屬會計組成本會計教學,全部數字、公司及練習為原創,並非歷屆試題或官方評分準則。
先把生產成本與銷售行政費分開
| 成本 | 吸收成本法的產品成本 | 邊際成本法的產品成本 |
|---|---|---|
| 直接材料、直接人工 | 包括 | 包括,本文假設它們隨產量變動 |
| 變動生產間接成本 | 包括 | 包括 |
| 固定生產間接成本 | 按吸收率包括 | 不包括,列當期費用 |
| 變動銷售費用 | 不包括,按銷量列費用 | 不包括,但計總邊際貢獻時須扣除 |
| 固定銷售及行政費 | 不包括,列當期費用 | 不包括,列當期費用 |
「吸收」不是把所有成本塞進存貨。廣告、辦公室行政支出等非生產成本,不能只因為固定便計入產品成本。另一個陷阱是邊際貢獻:計整體銷售的貢獻時,應扣除相關變動銷售費,不能只減變動製造成本。
若題目明示某項人工固定,應依題意分類;不要見到 Direct Labour 就忽略其成本行為。本文為了集中比較兩種方法,才假設單位材料和人工屬變動成本。
POAR:預算除預算,再乘實際活動量
預定固定生產間接成本吸收率(POAR)=預算固定生產間接成本 ÷ 預算活動量。
活動量可按產品件數、機器小時或直接人工小時計,要跟題目指定。假設預算固定生產間接成本 $12,000、預算產量 1,200 件,POAR=$10/件。若題目按機器小時計,便不能把每小時吸收率直接當作每件成本;須再乘每件所用小時。
實際生產 1,000 件,已吸收固定成本=1,000 × $10=$10,000。實際發生 $11,000,則少吸收 $1,000。在本文採用的整筆損益調整方法下,這筆差額增加當期成本,降低吸收法利潤;如已吸收高於實際發生則為多吸收,方向相反。
核對次序:預算成本/預算活動量 → 已吸收/實際活動量 → 與實際成本比較。不要用預算成本直接減實際成本便聲稱是多/少吸收。
原創例題一:第一期的完整資料
某工廠沒有期初存貨,生產及銷售單一產品,全部以港元計;假設沒有在製品、損耗、稅項或其他差異。
| 資料 | 金額/數量 |
|---|---|
| 每件售價 | $80 |
| 每件變動生產成本 | $30 |
| 每件變動銷售費 | $5 |
| 預算產量/預算固定生產成本 | 1,200件/$12,000 |
| 實際產量/銷量 | 1,000件/800件 |
| 實際固定生產成本 | $11,000 |
| 固定銷售行政費 | $6,000 |
期末數量=1,000 − 800=200 件。POAR=$10/件;吸收法單位生產成本=$30+$10=$40,邊際法則為 $30。期末存貨分別為 $8,000 及 $6,000。
吸收成本法損益表
| 項目 | 計算 | 金額 |
|---|---|---|
| 銷售收入 | 800 × $80 | $64,000 |
| 本期生產成本 | 1,000 × $40 | $40,000 |
| 減期末存貨 | 200 × $40 | ($8,000) |
| 未調整銷貨成本 | $40,000 − $8,000 | $32,000 |
| 加少吸收固定生產成本 | $11,000 − $10,000 | $1,000 |
| 調整後銷貨成本 | $33,000 | |
| 毛利 | $64,000 − $33,000 | $31,000 |
| 減變動銷售費 | 800 × $5 | ($4,000) |
| 減固定銷售行政費 | ($6,000) | |
| 淨利 | $21,000 |
邊際成本法損益表
| 項目 | 計算 | 金額 |
|---|---|---|
| 銷售收入 | 800 × $80 | $64,000 |
| 變動生產銷貨成本 | 800 × $30 | ($24,000) |
| 變動銷售費 | 800 × $5 | ($4,000) |
| 邊際貢獻 | $64,000 − $24,000 − $4,000 | $36,000 |
| 實際固定生產成本 | ($11,000) | |
| 固定銷售行政費 | ($6,000) | |
| 淨利 | $19,000 |
兩法淨利差=$21,000 − $19,000=$2,000,剛好等於期末 200 件所含的固定生產成本 200 × $10。邊際法已扣全數實際固定生產成本,不可再扣一次少吸收 $1,000,否則重複扣成本。
原創例題二:第二期把存貨售出
承接第一期 200 件期末存貨。第二期生產 1,000 件,售出 1,100 件,期末剩 100 件。售價、單位變動成本、吸收率及固定銷售行政費維持不變;假設實際固定生產成本這次是 $10,000,沒有多/少吸收。
吸收法銷貨成本=期初 $8,000+本期 $40,000−期末 $4,000=$44,000。淨利=收入 $88,000−$44,000−變動銷售費 $5,500−固定銷售行政費 $6,000=$32,500。
邊際法變動生產銷貨成本=$6,000+$30,000−$3,000=$33,000。淨利=$88,000−$33,000−$5,500−固定生產成本 $10,000−$6,000=$33,500。
本期吸收法反而低 $1,000,因存貨減少 100 件,先前留在存貨的固定成本被釋放。兩期累計差額為 $2,000−$1,000=$1,000,等於最後仍在庫的 100 件 × $10。這個跨期檢查能找出把期初存貨漏算的錯誤。
利潤調節公式何時可用?
在單一產品、固定吸收率一致、存貨沒有其他估值差異,且已正確調整多/少吸收等條件下:
吸收法利潤 − 邊際法利潤=期末存貨所含固定生產成本 − 期初存貨所含固定生產成本。
如果不同期吸收率不同,應分別計期初、期末所含固定成本;不同產品也要逐項處理。不能一律用「存貨數量變動 × 本期吸收率」。有 NRV 減值或其他存貨調整時,須先識別其影響,詳見存貨估值與 NRV 教學。
常見失誤與自我檢查
每做完一題,依次問:件數是否平衡;每個單位成本包含甚麼;變動銷售費是否按銷量;少吸收是否只扣一次;期初存貨是否按其原成本帶入;淨利差能否與存貨內固定成本對上。比只看最後兩個利潤數字更容易定位錯誤。
另外,「多生產會提高吸收法帳面利潤」不代表經營改善。貨品未售可能增加倉租、滯銷和現金壓力;應同時分析銷量與庫存,不能用帳面利潤替代營運判斷。損益平衡另屬一個問題,先備概念可參考BAFS 商科解題與選科資源。
自測與答案
- POAR 為 $8/機器小時,實際使用 900 小時,實際固定生產間接成本 $7,500。多還是少吸收?
- 沒有其他差異,期初存貨所含固定生產成本 $3,000、期末 $4,200。哪種方法利潤較高?
- 期末有 50 件,每件變動生產成本 $20、已吸收固定生產成本 $6。兩法期末存貨分別是多少?
答案一:已吸收 $7,200,少吸收 $300;本文整筆損益調整假設下須增加當期成本。答案二:吸收法高 $1,200。答案三:吸收法 $1,300,邊際法 $1,000;銷售行政費不可加進去。
常見問題
生產量等於銷量,兩法利潤一定一樣嗎?
在相關成本及估值條件一致、存貨內固定成本沒有淨變動等假設下才可如此判斷。若有期初存貨及吸收率改變,單看本期件數未必足夠。
邊際成本法是否不計固定成本?
它仍計固定成本,只是不把固定生產成本列入產品單位成本,而是於當期損益扣除。
可以把毛利與邊際貢獻當作同一數字嗎?
不可以。兩者扣除的成本分類不同;答題必須標清用哪種方法,保留中間步驟及單位。
相關文章
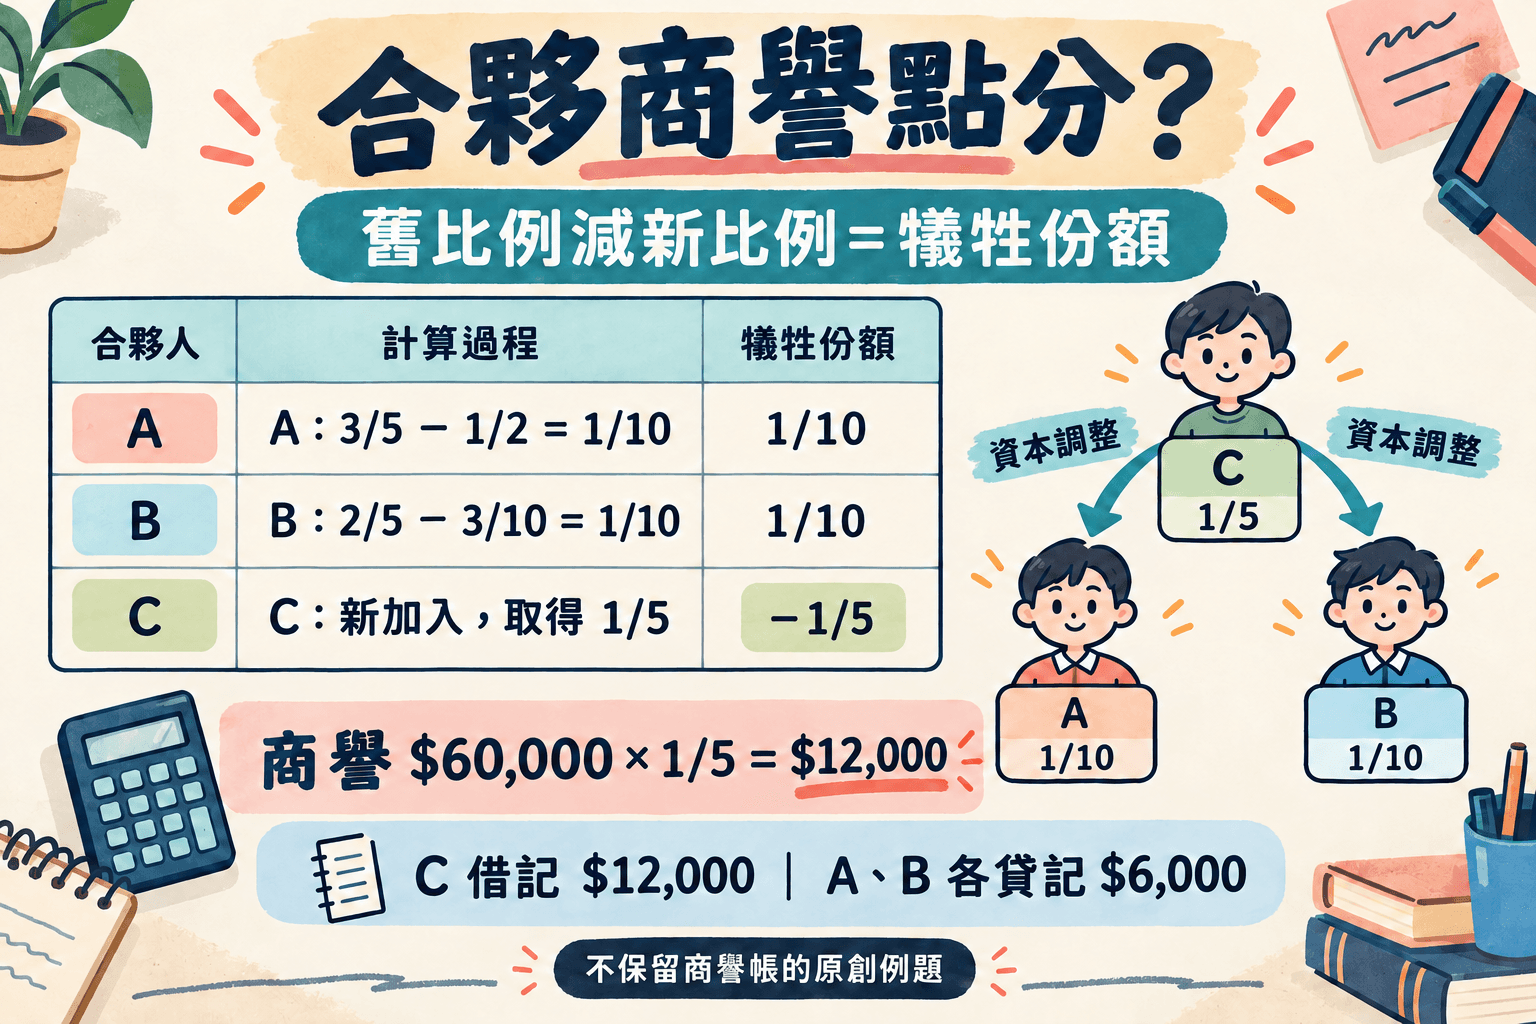
BAFS 合夥商譽與重估:新舊比例、入夥退夥及資本帳完整例題
先把重估、商譽和現金分開。由舊比例到新比例,逐步編製資本帳,再用總資本與現金變動交叉驗算。
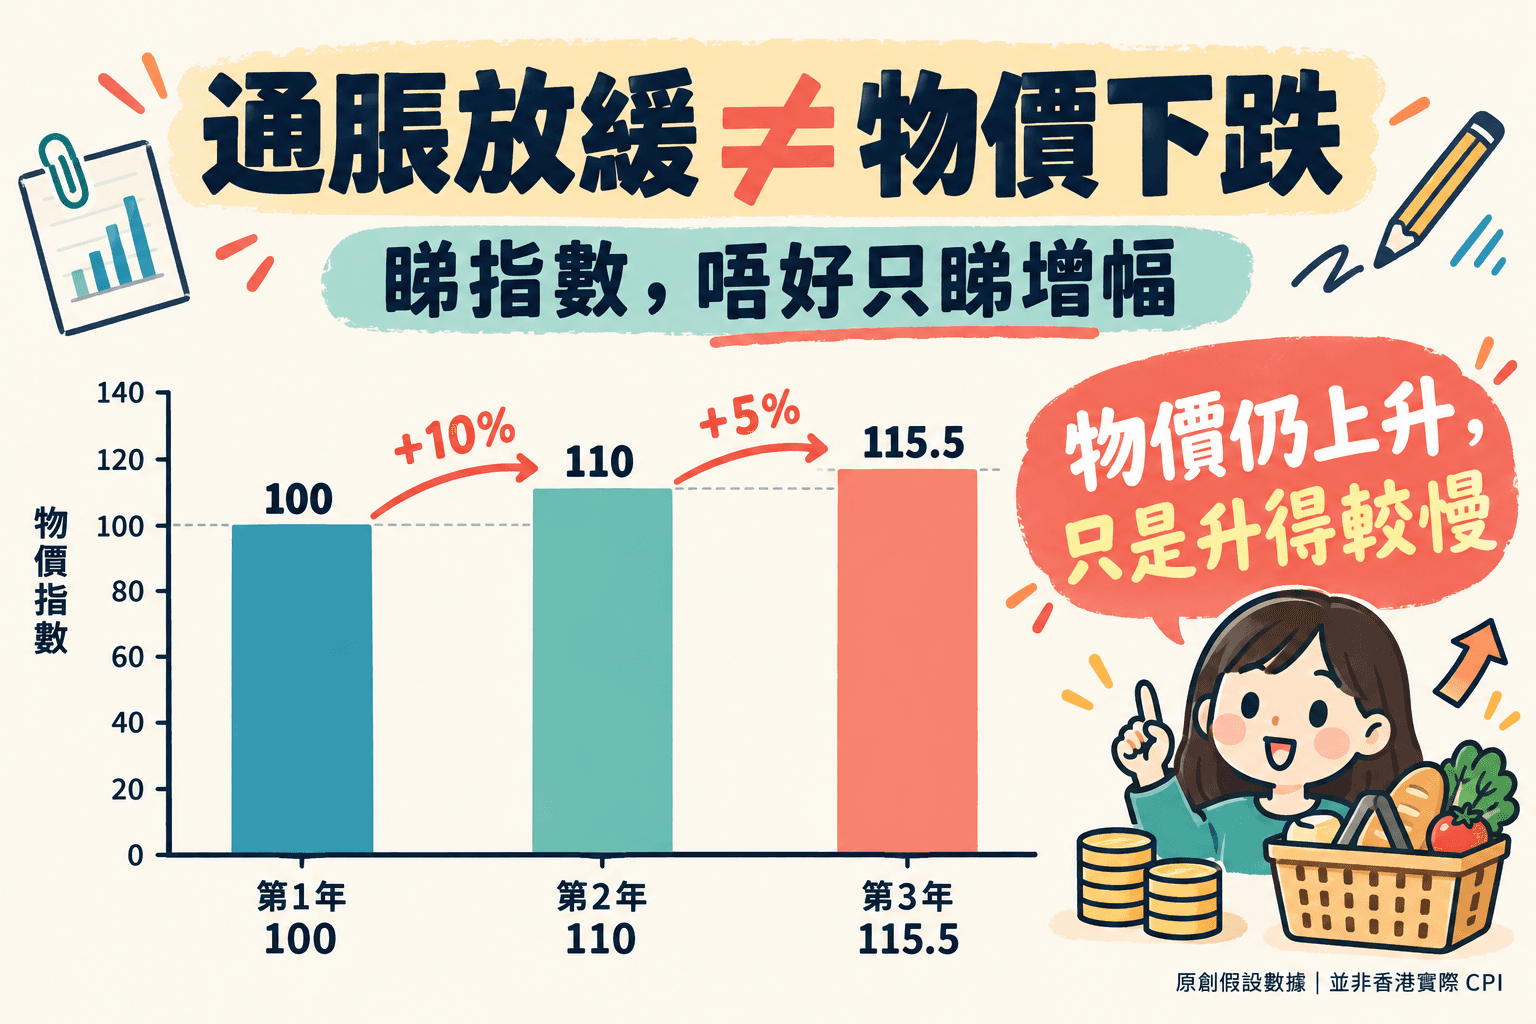
DSE Econ 通脹與 CPI:指數、按年變幅、購買力及實質收入原創例題
CPI由100升至110,再升至115.5,通脹率下降而物價仍上升。用原創數據逐步計算,再分析實質工資與購買力。
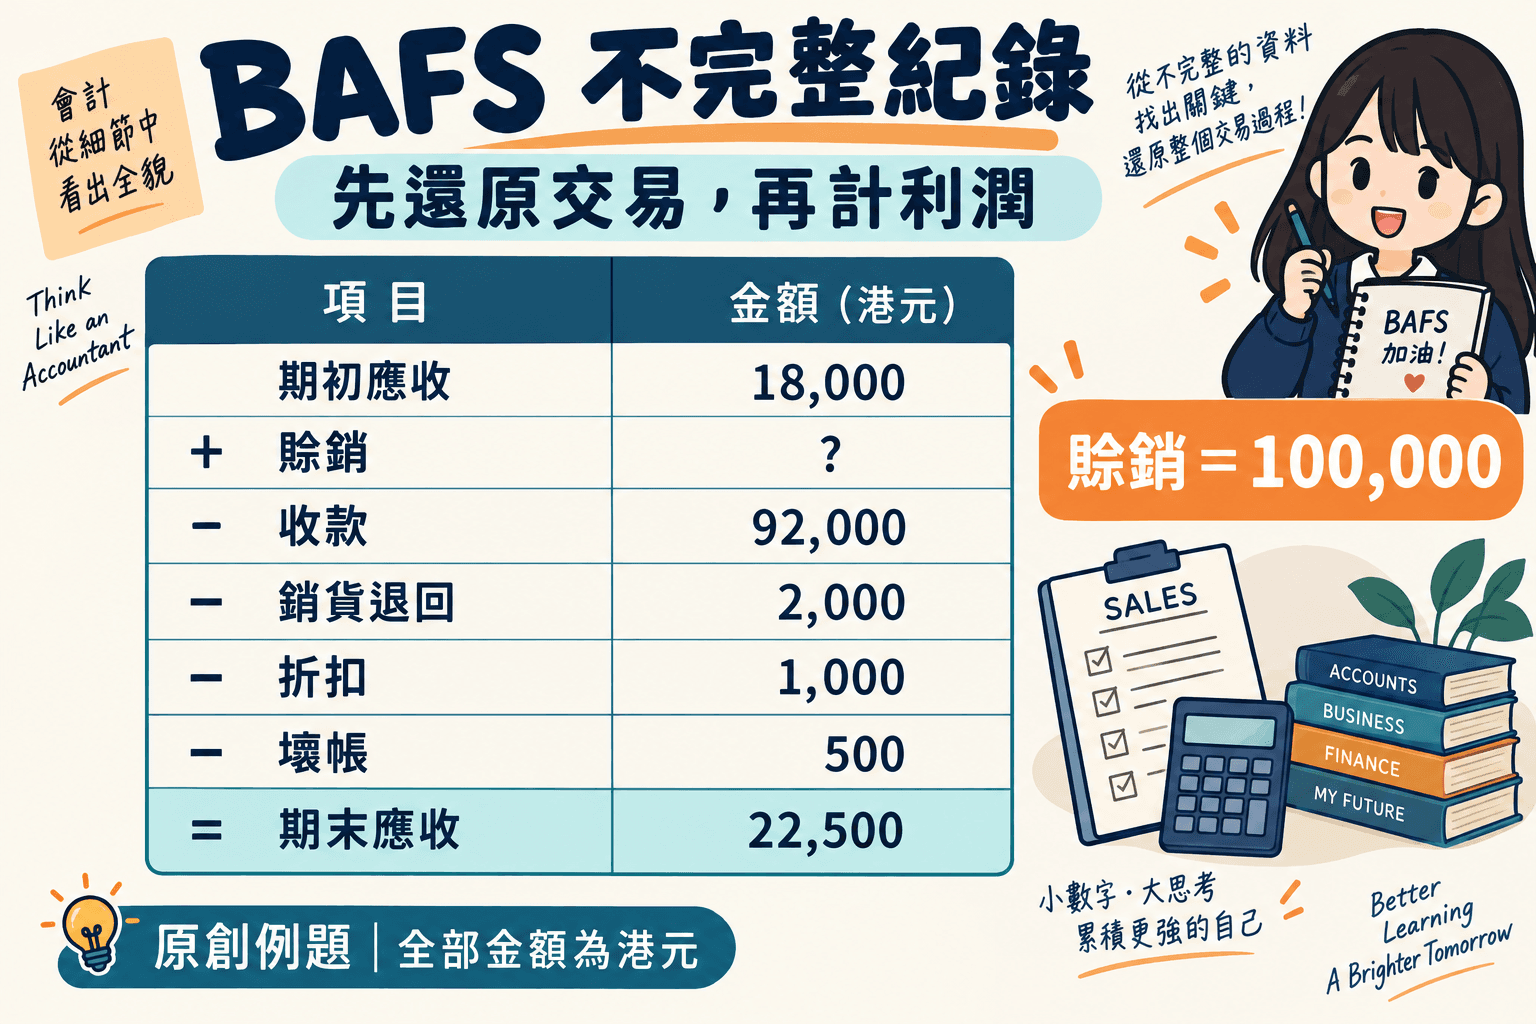
BAFS 不完整紀錄 Incomplete Records:控制帳、資本法與完整原創例題
BAFS Incomplete Records 完整原創例題:用應收及應付控制帳還原賒銷賒購,計算損益,再以資本變動交叉檢查。