BAFS 存貨估值:加權平均成本、NRV、盤點日期與利潤影響
掌握 BAFS 存貨估值:加權平均成本、成本與 NRV 孰低、年結盤點倒推、所有權及存貨錯誤的利潤影響,附自測答案。
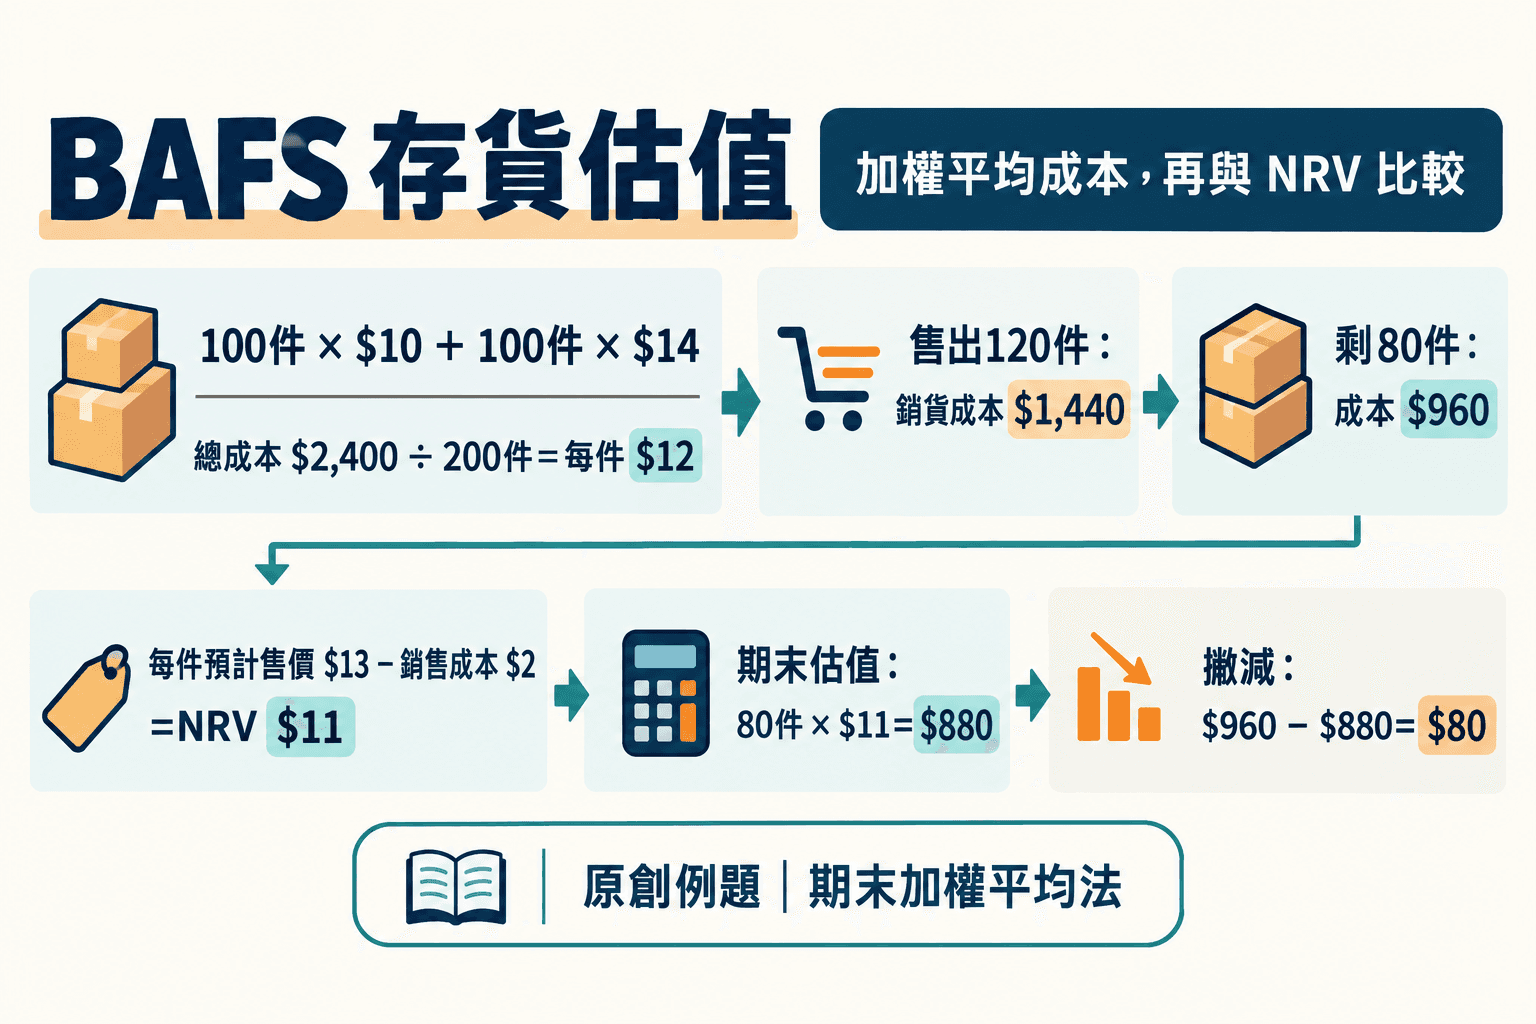
存貨題要先分配成本,再按成本與可變現淨值孰低估值。 加權平均回答「成本分到哪裏」;NRV 回答「剩下的貨品能否收回這個成本」。兩個步驟處理不同問題,不能互相代替。
本課以現行教育局會計組補充註釋的範圍核對為起點。不要把其他會計考試的 FIFO、LIFO 一整套方法直接當成 DSE 必修清單。以下全部為原創教學例題,金額為港元。
四個概念先分開
| 名稱 | 回答的問題 | 常見錯誤 |
|---|---|---|
| 數量 | 還有多少件屬於本企業? | 只數倉內貨品,不查所有權 |
| 單位成本 | 每件分配多少購貨成本? | 平均單價沒有按數量加權 |
| 可變現淨值 NRV | 預計售出後可淨收多少? | 把售價直接當 NRV |
| 帳面估值 | 以成本或 NRV 哪個入帳? | 把所有貨品一起抵銷高低差額 |
先看題目有沒有運入費、購貨退回或折扣,以及它們如何分配。不要把為出售貨品支付的運出費,無條件加進購貨成本。
原創例題一:期末加權平均法
期初有 100 件,每件成本 10;本期再購 100 件,每件成本 14。沒有退貨、運費或其他交易,售出 120 件。
可供銷售總成本 = 100 × 10 + 100 × 14 = 2,400。
可供銷售總量 = 200 件,平均單位成本 = 2,400 ÷ 200 = 12。
| 項目 | 計算 | 金額 |
|---|---|---|
| 銷貨成本 | 120 × 12 | 1,440 |
| 期末存貨成本 | 80 × 12 | 960 |
| 合計 | 1,440 + 960 | 2,400 |
兩個結果相加等於可供銷售總成本,是一個快速自查。這仍然只是成本分配結果,未完成 NRV 比較。
原創例題二:NRV 為甚麼要扣銷售成本?
承接上一例,剩下 80 件預計每件售價 13,尚需每件 2 的必要銷售成本,沒有其他完成成本。每件 NRV = 13 − 2 = 11。
每件成本 12 高於 NRV 11,因此存貨估值為 80 × 11 = 880,較原有成本 960 撇減 80。不能因售價 13 高於成本 12 就說無需撇減,因為還未扣除必要銷售成本。
若另一款貨品的 NRV 高於成本,通常仍按成本列帳,不把未實現升值加進來。比較時應按適用的貨品或合理分組處理,不能隨意用一款的升值抵銷另一款的跌值。
延伸理解:期末平均與移動平均有何不同?
教育局現行補充註釋列明 perpetual inventory system 不要求。以下移動平均只用來解釋為何不同紀錄制度會有不同數字,並非新增 DSE 必考方法;備試優先掌握前面的期末加權平均與 NRV。
期末加權平均把整個期間可供銷售的成本與數量一起計算;移動平均則在新的購貨進來後重新計算當時平均成本。做題前必須確認指定方法和紀錄制度。
用相同購貨資料,但補上交易次序:期初 100 件每件 10,先售 60 件,再購 100 件每件 14,然後再售 60 件。以移動平均示範:
| 步驟 | 存貨數量 | 存貨成本 | 該步單位成本 |
|---|---|---|---|
| 期初 | 100 | 1,000 | 10 |
| 售出 60 後 | 40 | 400 | 10 |
| 購入 100 後 | 140 | 1,800 | 約 12.857143 |
| 再售 60 後 | 80 | 約 1,028.57 | 約 12.857143 |
兩次銷貨成本合計約 600 + 771.43 = 1,371.43;期末成本約 1,028.57,合計仍為 2,400。此處未作 NRV 調整。這和前例期末平均的結果不同,是因為分配時點不同,不是其中一個方法必然計錯。中途保留足夠小數位,只在最終按題目要求取整。
盤點不是年結當日:用成本往回推
假設年結在 12 月 31 日,1 月 3 日盤點成本為 48,000;1 月 1 至 3 日已收購貨成本 8,000,已售貨品成本 6,000,沒有其他存貨移動。
1 月 3 日存貨 = 年結存貨 + 8,000 − 6,000。因此年結存貨 = 48,000 − 8,000 + 6,000 = 46,000。
若只給期間銷貨額而沒有成本,要先利用適用毛利率或 Mark-up 換算,不能直接把銷貨收入加回存貨。例如銷貨 10,000、毛利率 40%,相應成本是 6,000。若 40% 是 Mark-up,則成本是 10,000 ÷ 1.4,答案不同。
哪些貨品應包括?看交易條款,不只看位置
倉內寄售貨未必屬於你;放在其他地方但仍由你擁有的貨,可能要包括。在途貨品、售後待送及 sale-or-return 題目,都應按題目給出的所有權或交易條件判斷。
不要單憑「貨已送出」就確認銷貨,也不要單憑「貨仍在倉」就把它算作存貨。答題先寫清楚貨品是否屬企業,再處理存貨、應收或收入紀錄,可減少連鎖錯誤。
期末存貨錯了,利潤會怎樣?
銷貨成本 = 期初存貨 + 淨購貨 − 期末存貨。因此,在其他項目不變時,期末存貨高估 2,000,銷貨成本便低估 2,000,本期毛利及淨利高估 2,000,資產和資本亦高估。
若該錯誤原封不動帶到下一年期初,而下一年期末正確,下一年成本會高估、利潤低估同一數額。這個兩年反轉結論有其假設;若中途另作更正或存貨再出錯,不能照搬。
自己試做
期初 50 件每件 20,本期購 150 件每件 24,售出 140 件。採期末加權平均;餘貨每件預計售價 25,必要銷售成本 3。求期末存貨估值。
答案: 總成本 1,000 + 3,600 = 4,600,平均成本 23。餘貨 60 件成本 1,380;每件 NRV 22,所以估值 1,320,撇減 60。銷貨成本在撇減前為 140 × 23 = 3,220。
常見問題
FIFO 要不要跟這課一起死背?
不要把通用會計網頁當成 DSE 範圍。以適用年度官方註釋及學校課程核對方法;本課集中加權平均與 NRV,其他方法若作延伸須清楚標示。
售價跌了,就一定要撇減嗎?
比較的是 NRV 與帳面成本。售價下跌後的 NRV 仍高於成本,未必需要撇減。
平均價可以先算成整數嗎?
不要過早取整,否則大量貨品會放大誤差。保留計算精度,按題目要求顯示答案。
官方資料與延伸閱讀
相關文章
BAFS 吸收成本法與邊際成本法:POAR、多/少吸收及兩期利潤完整例題
不是只背存貨增加利潤較高。用同一組數字做兩套損益表,再追蹤下一期存貨出售,驗算固定生產成本何時成為費用。
BAFS 合夥商譽與重估:新舊比例、入夥退夥及資本帳完整例題
先把重估、商譽和現金分開。由舊比例到新比例,逐步編製資本帳,再用總資本與現金變動交叉驗算。
DSE Econ 通脹與 CPI:指數、按年變幅、購買力及實質收入原創例題
CPI由100升至110,再升至115.5,通脹率下降而物價仍上升。用原創數據逐步計算,再分析實質工資與購買力。