BAFS 不完整紀錄 Incomplete Records:控制帳、資本法與完整原創例題
BAFS Incomplete Records 完整原創例題:用應收及應付控制帳還原賒銷賒購,計算損益,再以資本變動交叉檢查。
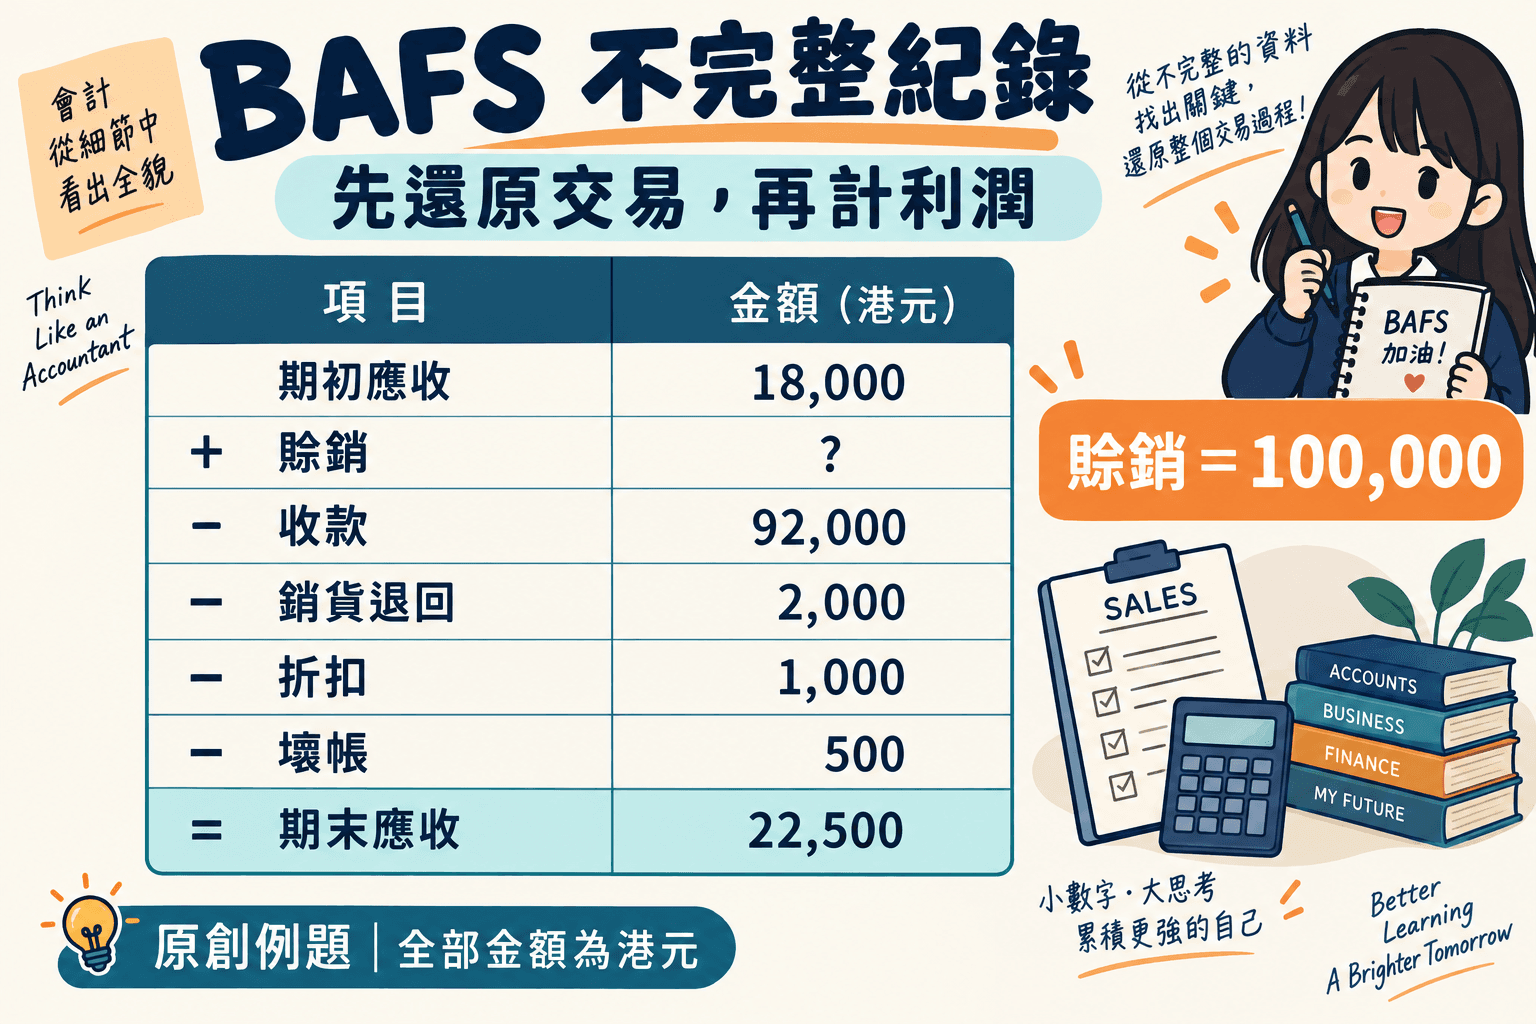
不完整紀錄題的核心,是把缺少的交易還原,再編製損益。 收款不等於銷貨、付款不等於購貨,銀行結餘的變動也不等於利潤。先畫交易流向,通常比背一串加減號可靠。
本文以原創小店個案示範應收、應付控制帳及資本法交叉檢查。全部金額為港元,沒有銷售稅、匯率差額或未列出的交易。課程範圍以教育局會計組補充註釋及適用考試年度文件為準;例題並非歷屆試題。
先把資料分成四類
| 類別 | 常見資料 | 用途 |
|---|---|---|
| 期初及期末結餘 | 應收、應付、存貨、資產、負債 | 找出跨期未收或未付部分 |
| 現金流 | 向客戶收款、付供應商、現銷、現購 | 分清清償舊欠與本期交易 |
| 非現金項目 | 退貨、折扣、壞帳、折舊 | 調整交易或損益 |
| 業主項目 | 注資、提款、私人取貨 | 分開資本交易與營業成果 |
每個數字先寫一個標籤,例如「向賒銷客戶收款」而不是只寫「收款」。如果把現銷也放進應收控制帳,就會把同一收入重算。
例題一:用應收帳找賒銷
星港文具店年初應收帳款為 18,000,年末為 22,500;本年向賒銷客戶收款 92,000,銷貨退回 2,000,給予客戶的現金折扣 1,000,直接撇銷壞帳 500。求本年賒銷。
應收帳的邏輯是:舊欠加新欠,再扣除還款及各種減少欠款的項目,等於年末仍欠的金額。
18,000 + 賒銷 − 92,000 − 2,000 − 1,000 − 500 = 22,500。
所以賒銷 = 22,500 + 92,000 + 2,000 + 1,000 + 500 − 18,000 = 100,000。
| 應收增加項目 | 金額 | 應收減少或結轉項目 | 金額 |
|---|---|---|---|
| 期初結餘 | 18,000 | 客戶付款 | 92,000 |
| 賒銷 | 100,000 | 銷貨退回 | 2,000 |
| 給予折扣 | 1,000 | ||
| 壞帳撇銷 | 500 | ||
| 期末結餘 | 22,500 | ||
| 合計 | 118,000 | 合計 | 118,000 |
這裏假設期末應收是尚未扣除壞帳準備的帳面總額。若題目提供的是淨額,或有退回支票、應收應付抵銷等項目,要先還原相同口徑,不能直接套這條式。
例題二:用應付帳找賒購
同一店舖年初應付帳款 12,000,年末 14,500;付供應商 62,000,購貨退回 1,000,獲得現金折扣 500。
12,000 + 賒購 − 62,000 − 1,000 − 500 = 14,500。
賒購 = 14,500 + 62,000 + 1,000 + 500 − 12,000 = 66,000。
請留意折扣方向:給客戶的折扣減少應收;供應商給你的折扣減少應付。寫一個「誰欠誰」的句子,可以避免因中文名稱相似而加錯邊。
例題三:還原完整損益
再提供:現銷 20,000、現購 4,000、期初存貨 10,000、期末存貨 13,000、其他本期費用 30,000。假設其他費用已正確調整應計、預付及折舊,不包括前面列出的現金折扣和壞帳;沒有私人取貨。
| 損益步驟 | 計算 | 金額 |
|---|---|---|
| 總銷貨 | 賒銷 100,000 + 現銷 20,000 | 120,000 |
| 淨銷貨 | 120,000 − 銷貨退回 2,000 | 118,000 |
| 淨購貨 | 賒購 66,000 + 現購 4,000 − 購貨退回 1,000 | 69,000 |
| 銷貨成本 | 期初 10,000 + 淨購貨 69,000 − 期末 13,000 | 66,000 |
| 毛利 | 118,000 − 66,000 | 52,000 |
| 加:獲得現金折扣 | 按本例分類 | 500 |
| 減:費用、給予折扣、壞帳 | 30,000 + 1,000 + 500 | 31,500 |
| 淨利 | 52,000 + 500 − 31,500 | 21,000 |
本例把結算時的現金折扣分別列作收入/費用。商業折扣則通常直接反映在交易淨額,不能再用同一方式另加一次。答題須按題目的交易性質與適用課程處理。
如果對費用調整仍不穩,可先練應計、預付、折舊及壞帳分錄,再回來做整題。
資本法:為甚麼要加回提款、扣除新注資?
在沒有其他資本調整的假設下:
期末資本 = 期初資本 + 本期淨利 + 新注資 − 提款。
移項後:淨利 = 期末資本 − 期初資本 − 新注資 + 提款。
用另一組獨立提供的資本資料交叉檢查本例:期初資本 80,000、期末資本 92,000、新注資 6,000、提款 15,000,則 92,000 − 80,000 − 6,000 + 15,000 = 21,000,與損益表相符。
新注資不是收入,所以從資本增加額扣走;提款不是費用,所以加回。私人取貨如果以成本作提款,還可能同時影響可供銷售貨品的處理,不能只調資本而完全忽略購貨或存貨紀錄。
毛利率與 Mark-up:同一百分比不代表同一公式
毛利率以銷貨為分母;Mark-up 以銷貨成本為分母。若銷貨 100、成本 80、毛利 20,毛利率是 20%,Mark-up 是 25%。
若題目只給毛利率和淨銷貨,可用「成本 = 淨銷貨 × (1 − 毛利率)」找銷貨成本。若給的是 Mark-up,則用「銷貨 = 成本 × (1 + Mark-up)」。只有在題目所述比率確實適用該組貨品或時段時,才可用它還原未知數。
自己試做:不要先看答案
某店期初應收 9,000、期末 12,000,向賒銷客戶收款 40,000,銷貨退回 1,500,給予折扣 500,無壞帳。另有現銷 6,000。求賒銷與淨銷貨。
答案: 賒銷 = 12,000 + 40,000 + 1,500 + 500 − 9,000 = 45,000。淨銷貨 = 45,000 + 6,000 − 1,500 = 49,500。折扣在這個例子另列費用,不再從淨銷貨扣第二次。
常見問題
試算表缺了很多數字,可以用銀行收支直接計利潤嗎?
不能。賒銷賒購、應計預付、折舊及業主交易,都可能令現金流與利潤不同。
控制帳一定要畫 T-account 嗎?
依題目要求。練習時可以先用結餘方程理解,再轉成所需帳戶格式;若題目要求帳戶,應清楚列出日期、項目及正確借貸邊。
資本法和損益表不相同,先查哪裏?
先查提款及注資,再查期末資產負債是否同一口徑、存貨是否正確、費用是否漏調,以及折扣或壞帳是否重算。
官方資料與下一課
相關文章
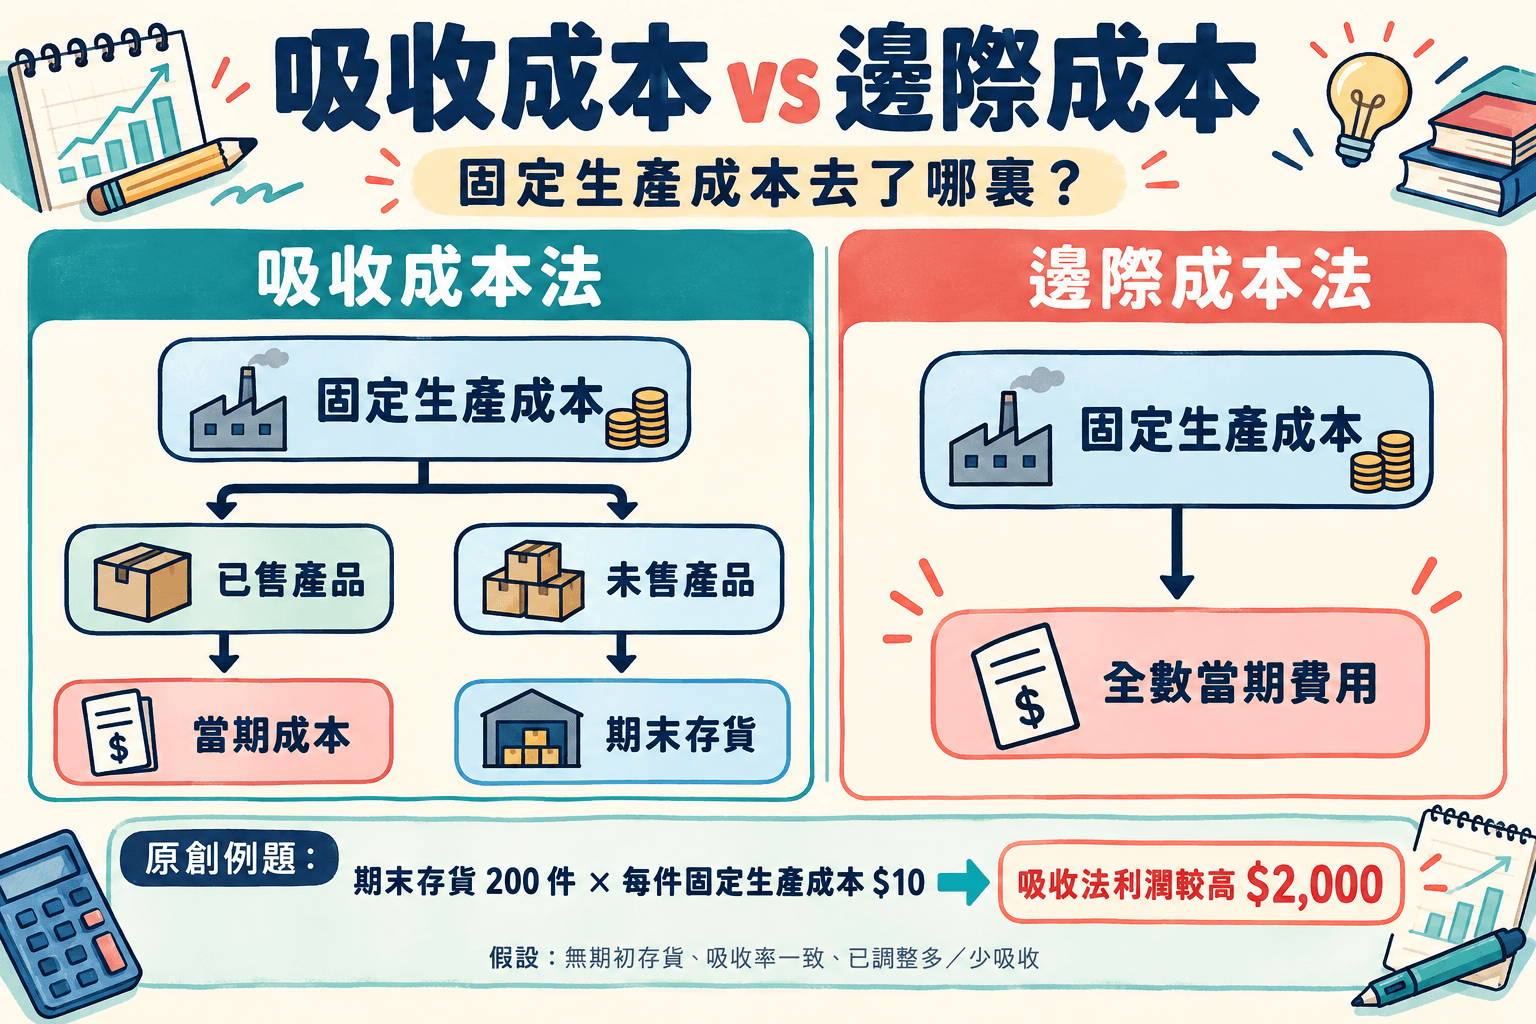
BAFS 吸收成本法與邊際成本法:POAR、多/少吸收及兩期利潤完整例題
不是只背存貨增加利潤較高。用同一組數字做兩套損益表,再追蹤下一期存貨出售,驗算固定生產成本何時成為費用。
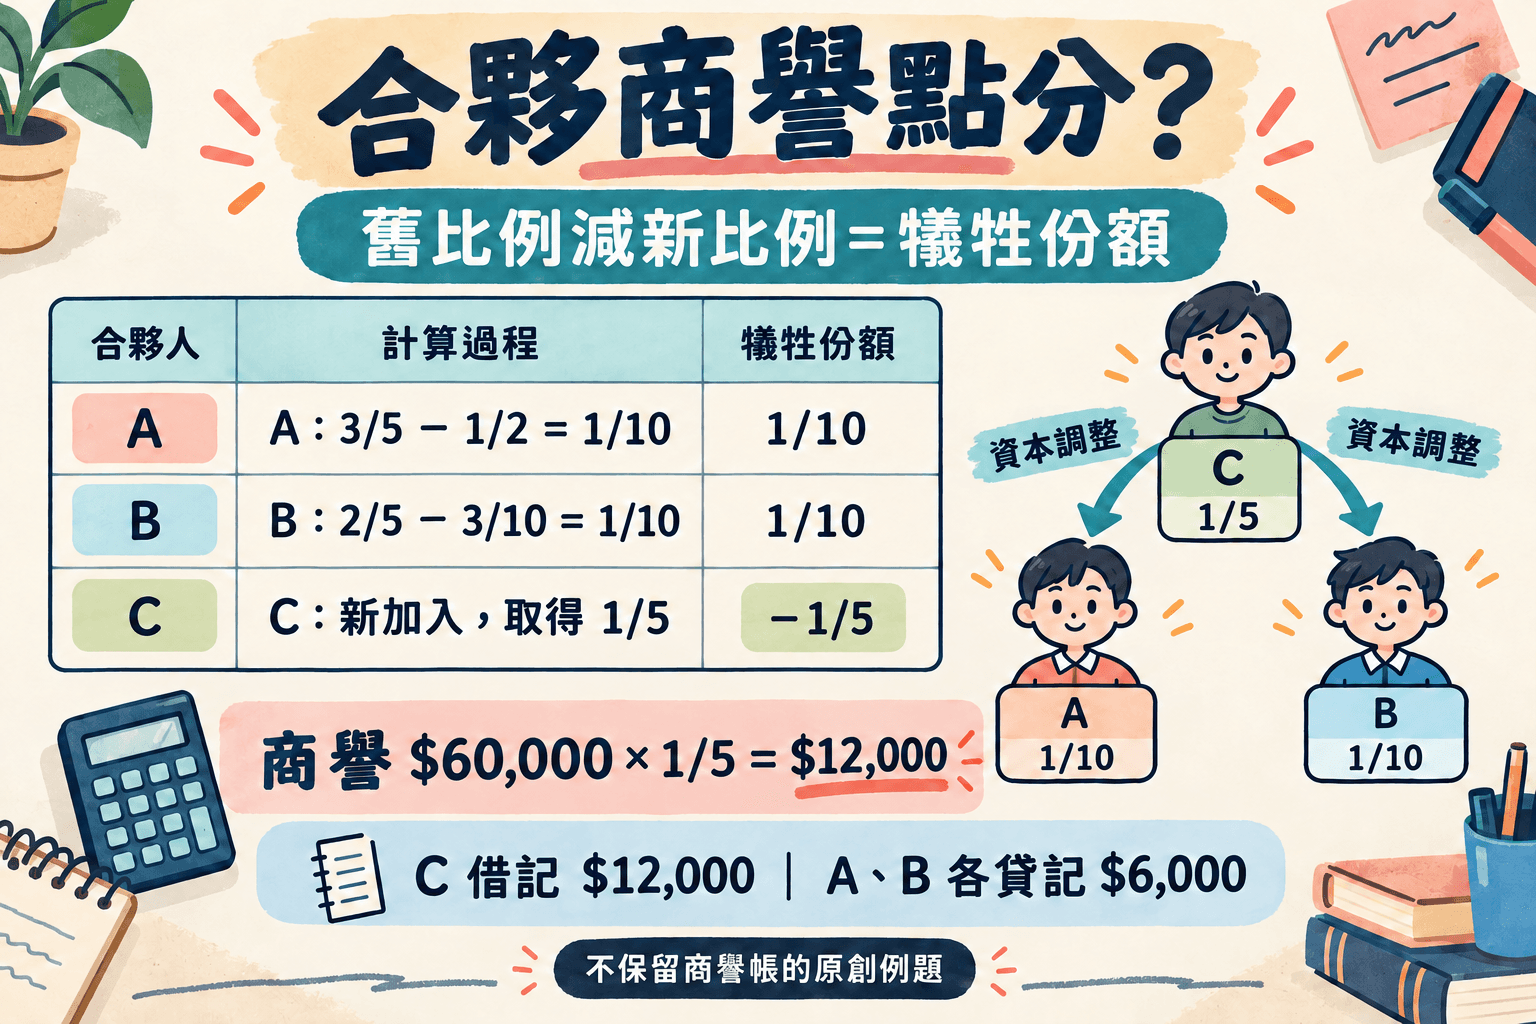
BAFS 合夥商譽與重估:新舊比例、入夥退夥及資本帳完整例題
先把重估、商譽和現金分開。由舊比例到新比例,逐步編製資本帳,再用總資本與現金變動交叉驗算。
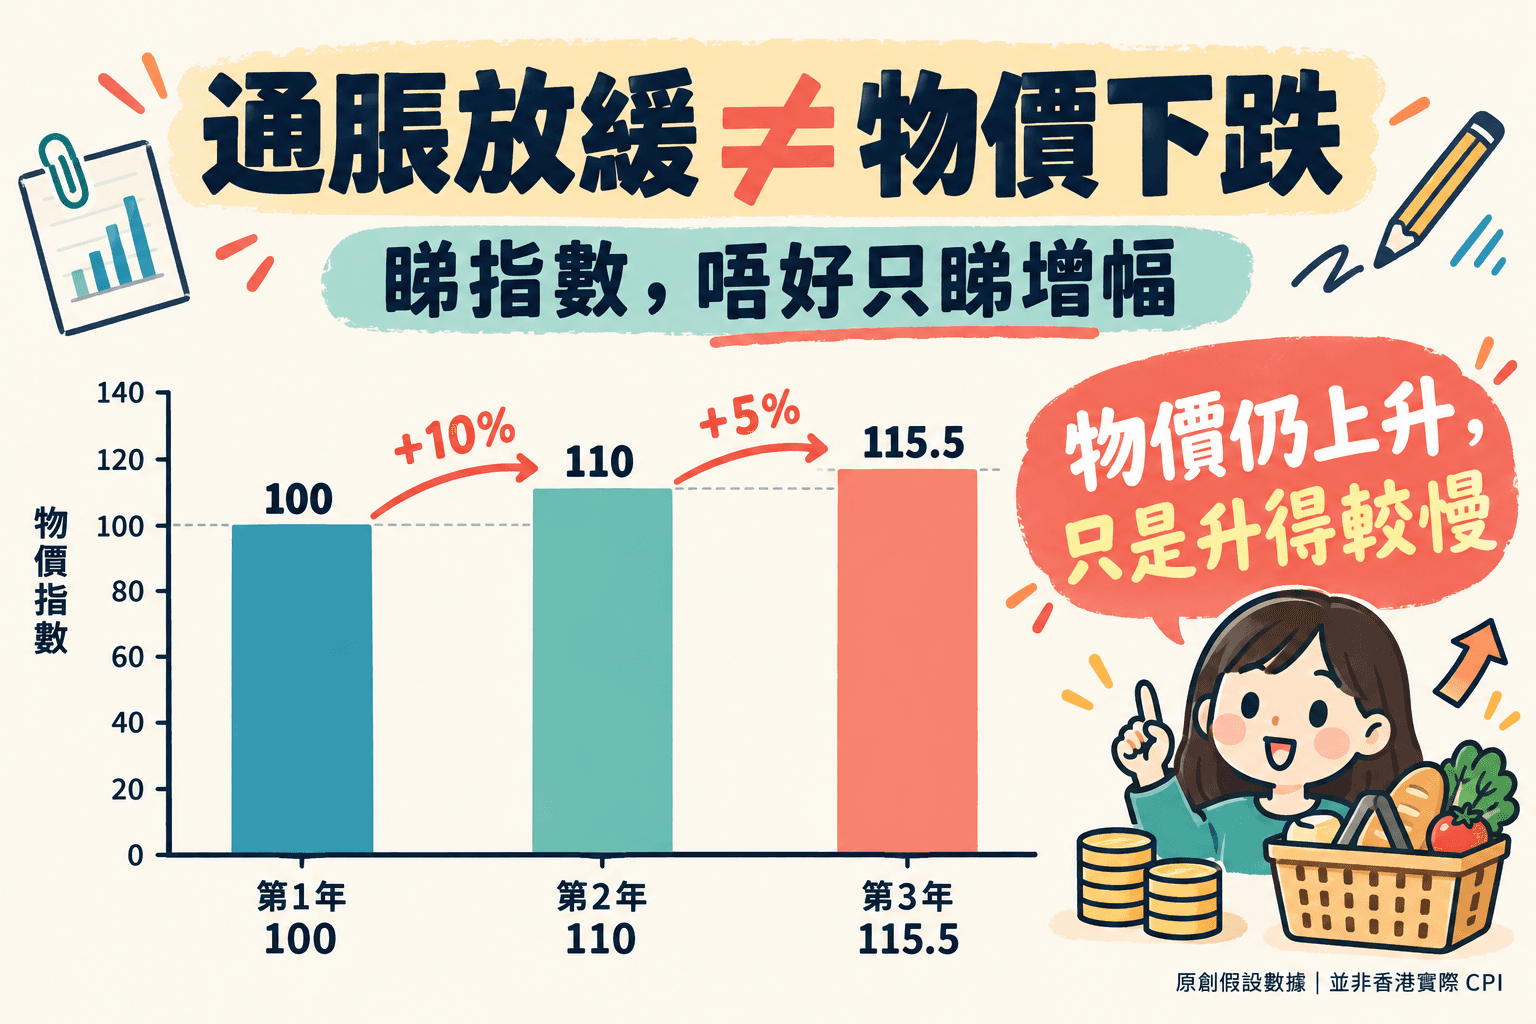
DSE Econ 通脹與 CPI:指數、按年變幅、購買力及實質收入原創例題
CPI由100升至110,再升至115.5,通脹率下降而物價仍上升。用原創數據逐步計算,再分析實質工資與購買力。