DSE BAFS 期末調整:應計、預付、折舊與壞帳分錄原創練習
用一套原創帳目逐項處理期末調整,列出 Dr/Cr、損益及資產負債影響,附 $92,000 利潤核對表與自測答案。
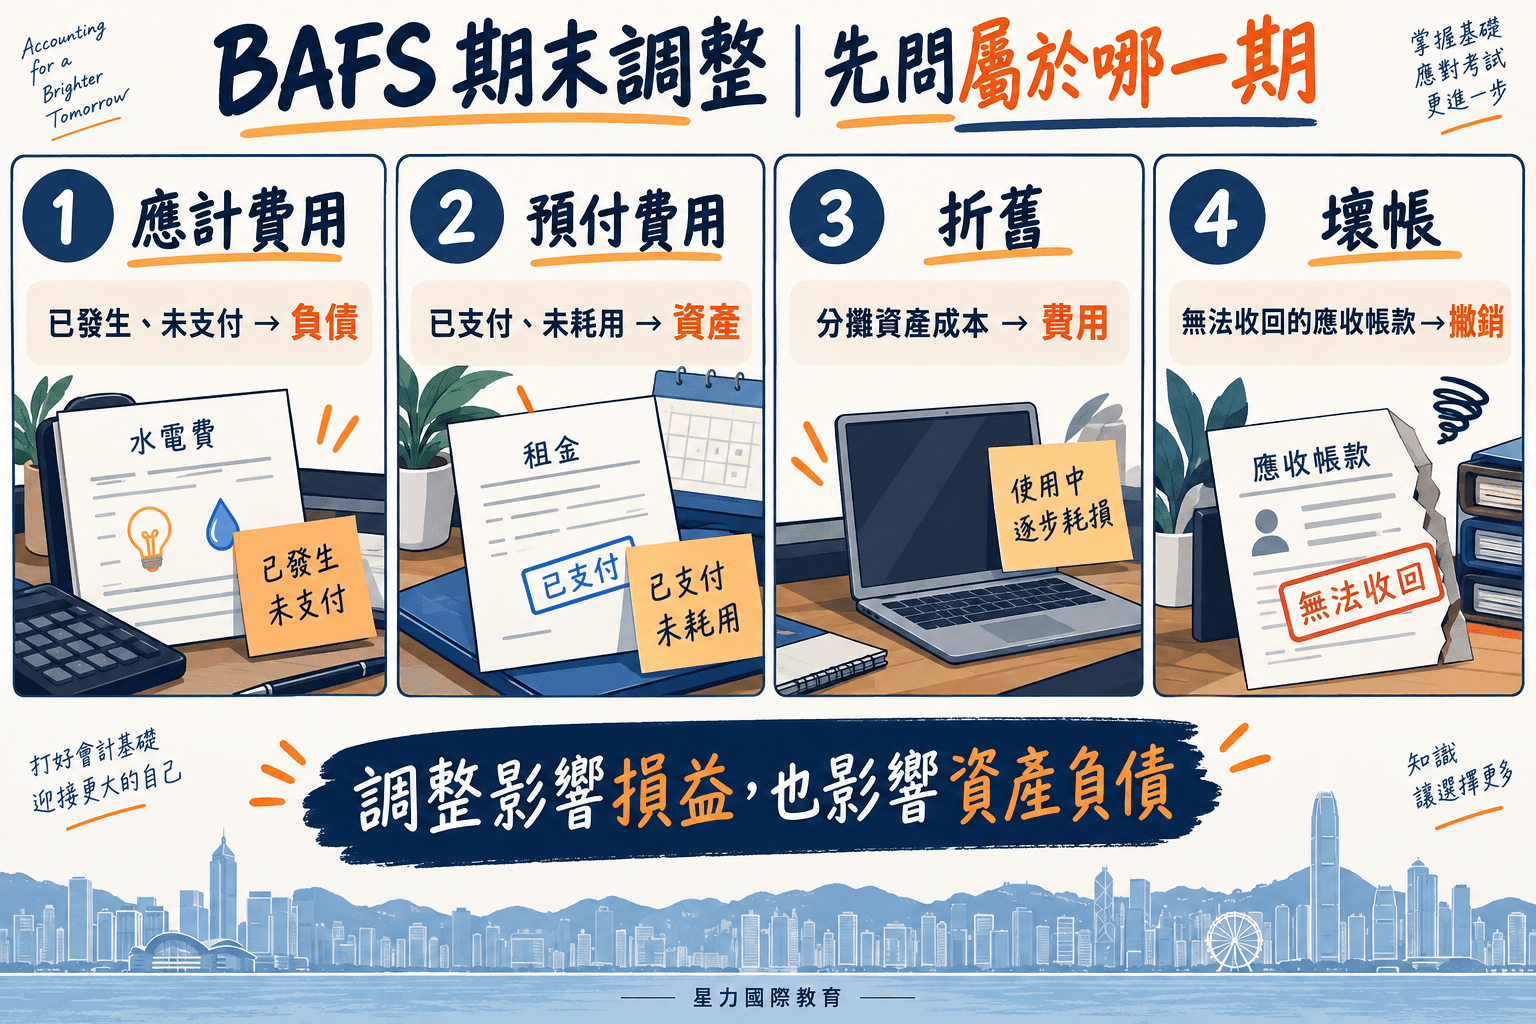
做期末調整先問三句:這筆收入/費用屬於哪一期?目前帳簿已記了甚麼?還欠哪一筆調整才能反映期末情況?不要只背「預付一定借方」,因為調整分錄取決於原先記帳方法。
以下均為原創教學數據,採用題目指定的簡化處理,不是考評局真題或企業的實際帳目。應考範圍與名稱以教育局 BAFS 會計補充說明及應考年份評核大綱為準。
一、四類跨期項目先分清
| 情況 | 期末性質 | 常見調整:原交易全記入損益時 |
|---|---|---|
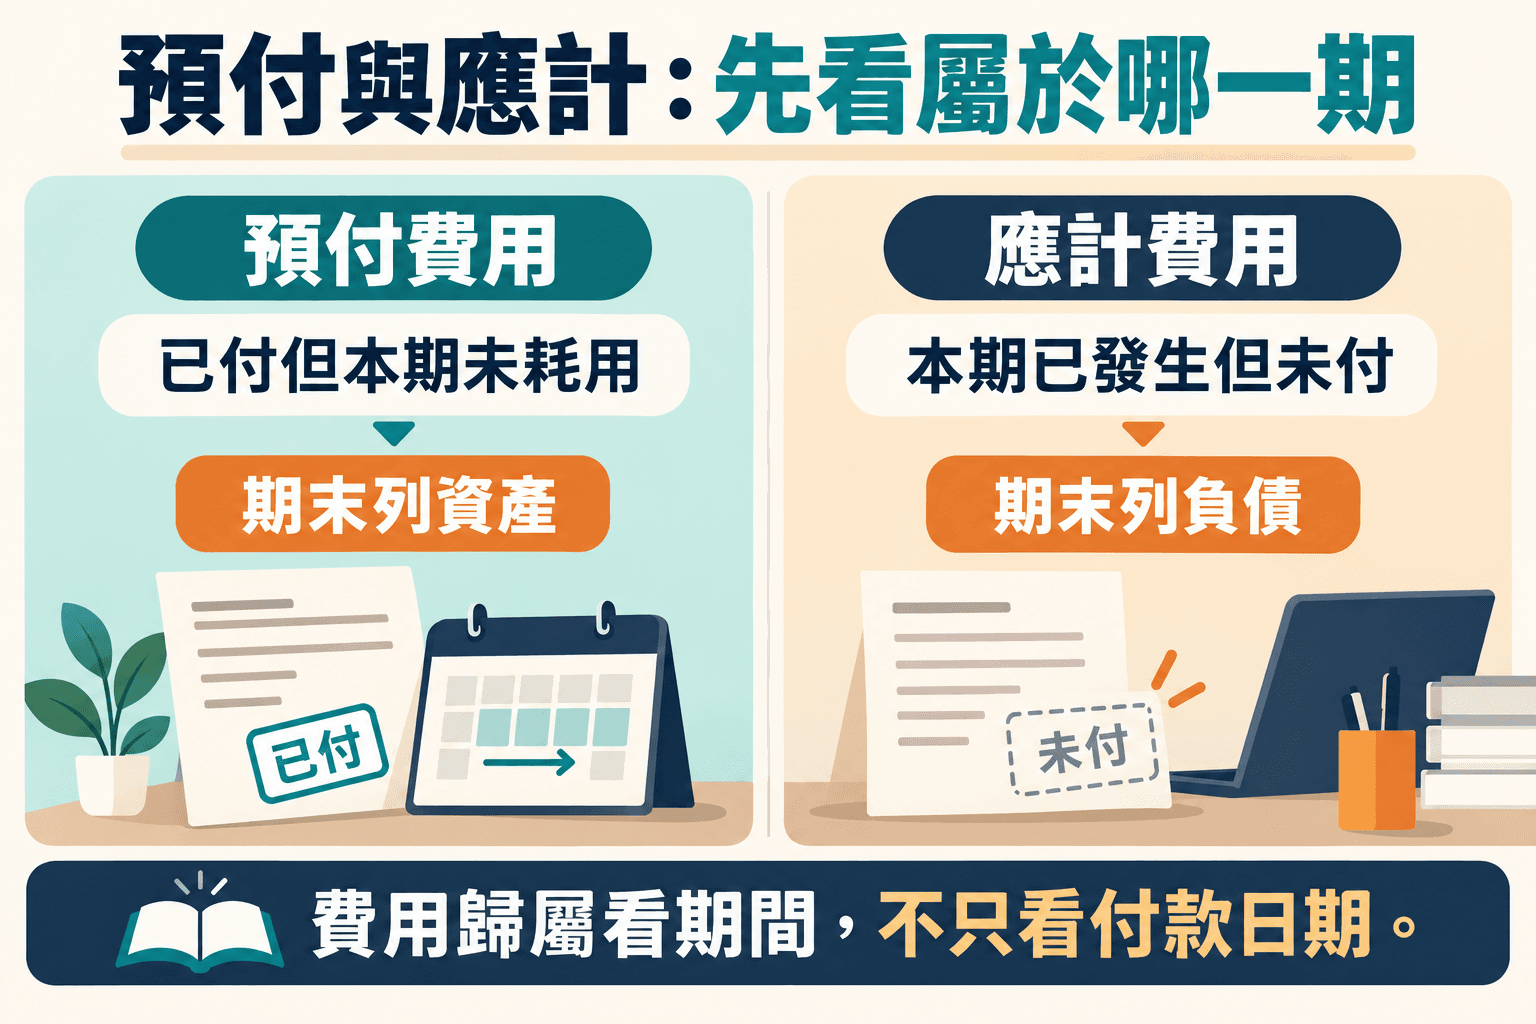
| 費用已發生但未付 | 應計費用:負債 | Dr 費用;Cr 應計費用 |
| 已付款但尚未耗用 | 預付費用:資產 | Dr 預付費用;Cr 費用 |
| 收入已賺取但未收 | 應計收入:資產 | Dr 應計收入;Cr 收入 |
| 已收款但未賺取 | 預收收入:負債 | Dr 收入;Cr 預收收入 |
若初始付款先記為資產,或初始收款先記為負債,分錄會不同;經調整後的正確期末餘額應一致。
二、原創綜合題:海晴工作室
年結日為 12 月 31 日,調整前利潤 $100,000。除以下事項外,其他帳目正確,且本題沒有稅項或其他調整:
- 10 月 1 日支付一年保險 $12,000,全部記入保險費用,保障至翌年 9 月 30 日。
- 12 月已發生但未入帳、未支付工資 $2,400。
- 12 月 1 日收到三個月服務費 $6,000,涵蓋 12 月至翌年 2 月,服務平均提供;全部記作收入。
- 本年度已賺取、未收到且未入帳利息 $800。
- 機器成本 $50,000,年初已可使用,殘值 $5,000,使用年期五年;按直線法,本年尚未記錄折舊。
- 應收帳款 $30,000,其中 $2,000 須撇銷;撇銷後餘額須設 5% 呆帳準備。原準備有貸方餘額 $1,000。
目標是列出調整分錄、期末相關餘額及正確利潤。
三、預付保險:先算未耗用月份
本年耗用 10、11、12 月,共三個月:
本年費用 = 12,000 × 3/12 = $3,000。
期末預付 = 12,000 × 9/12 = $9,000。
原先已把 $12,000 全記作費用,現在要把尚未耗用部分移回資產:
Dr 預付保險 $9,000;Cr 保險費用 $9,000。
相對調整前,費用減少 $9,000、利潤增加 $9,000,期末有預付資產 $9,000。
若原先全記入「預付保險」,則應 Dr 保險費用 $3,000、Cr 預付保險 $3,000。這說明不能脫離原記帳方法死背分錄。
四、應計工資:未付款也可能已是費用
員工已在本年提供服務,故費用屬本年:
Dr 工資費用 $2,400;Cr 應計工資 $2,400。
本年利潤減少 $2,400,負債增加 $2,400。翌年付款時,通常是清償這項負債,不應把同一筆工資再當翌年費用重記。
五、預收服務費與應計利息
三個月 $6,000,每月 $2,000。本年只完成 12 月服務,所以已賺收入 $2,000,未賺取部分 $4,000:
Dr 服務收入 $4,000;Cr 預收服務收入 $4,000。
利潤減少 $4,000,負債增加 $4,000。收到現金不等於全部已賺取收入。
利息則相反:本年已賺取,即使尚未收款仍須記錄:
Dr 應計利息收入 $800;Cr 利息收入 $800。
利潤增加 $800,資產增加 $800。不要把「未收到」一律看成不能入帳。
六、折舊:費用不是機器市價跌幅
直線法每年折舊:
(50,000 − 5,000) ÷ 5 = $9,000。
分錄:Dr 折舊費用 $9,000;Cr 累計折舊 $9,000。
本題機器期末帳面淨值為 $50,000 − $9,000 = $41,000。累計折舊是資產抵銷項,不能把它誤列為欠別人的負債。折舊也不是本期另付 $9,000 現金。
三種方法的計算基礎
| 方法 | 計算基礎 | 常見錯誤 |
|---|---|---|
| 直線法 | 可折舊金額 ÷ 使用年期 | 漏減殘值 |
| 餘額遞減法 | 適用帳面淨值 × 比率 | 每年都用原始成本 |
| 生產單位法 | 每單位可折舊額 × 實際使用量 | 用年份代替產量 |
購入或出售年度如何按時間分攤,須按題目政策,不能一律假設全年折舊。
七、壞帳與呆帳準備:次序最重要
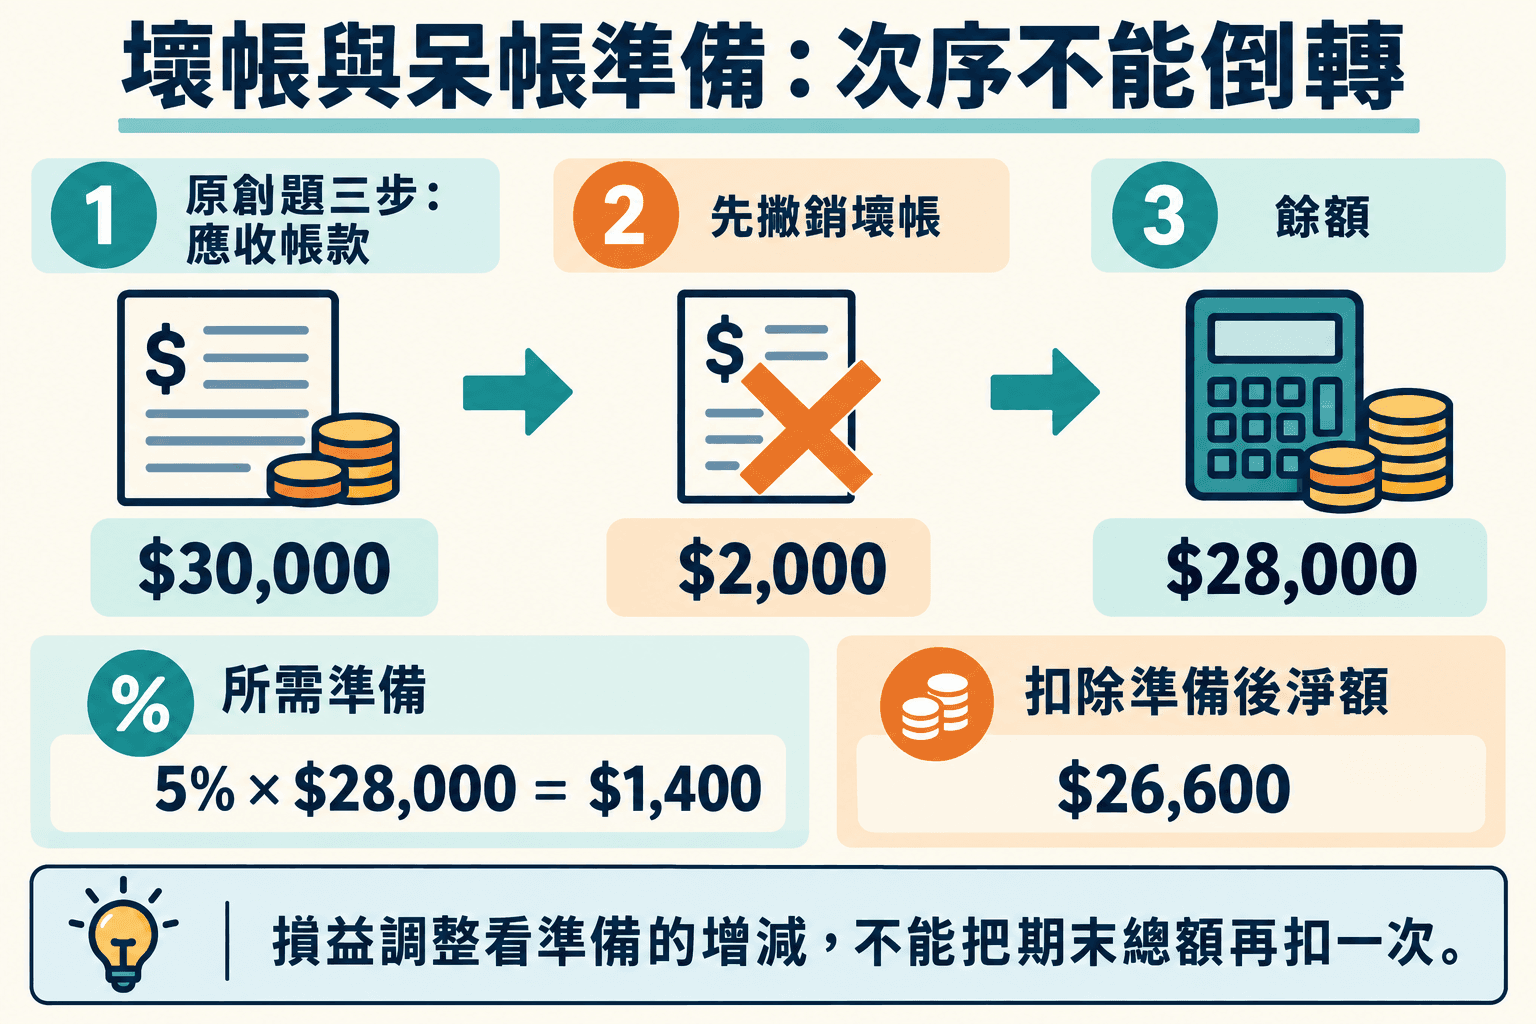
先撇銷 $2,000:
Dr 壞帳費用 $2,000;Cr 應收帳款 $2,000。
剩餘應收帳款 = 30,000 − 2,000 = $28,000。
期末所需呆帳準備 = 28,000 × 5% = $1,400。原有貸方餘額 $1,000,因此只須增加 $400:
Dr 呆帳費用 $400;Cr 呆帳準備 $400。
期末應收帳款淨額 = 28,000 − 1,400 = $26,600。
最常見兩個錯誤:對未撇銷前 $30,000 計 5%,以及把整個 $1,400 再列作本期新增費用。本題已說明有原準備,必須計變動額。
八、正確利潤核對
| 調整 | 對調整前利潤的影響 |
|---|---|
| 調整前利潤 | $100,000 |
| 預付保險 | +$9,000 |
| 應計工資 | −$2,400 |
| 預收服務收入 | −$4,000 |
| 應計利息 | +$800 |
| 折舊 | −$9,000 |
| 壞帳撇銷 | −$2,000 |
| 呆帳準備增加 | −$400 |
| 調整後利潤 | $92,000 |
這是利潤調節表,不是完整損益表。原題沒有提供所有收入及費用項目,所以不能虛構完整財務報表。
九、期初餘額不為零時,怎樣理解?
以費用為例,在沒有其他相關交易的簡化情況:
本期費用 = 本期現金支付 + 期初預付 − 期末預付 + 期末應計 − 期初應計。
原因是期初預付在本期耗用要加入;期末預付尚未耗用要扣除;期末未付但已發生要加入;本期支付的上期應計則要扣除。理解時間歸屬,比記五個正負號更可靠。
自測與答案
練習 A:本年支付租金 $48,000,期初預付 $4,000、期末預付 $6,000,沒有應計。
答案:本年費用 = 48,000 + 4,000 − 6,000 = $46,000。
練習 B:設備成本 $80,000,期初累計折舊 $20,000,本年按帳面淨值 25% 折舊,使用全年。
答案:(80,000 − 20,000) × 25% = $15,000;期末帳面淨值 $45,000。
練習 C:調整後應收帳款 $40,000,目標準備 3%,原準備貸方 $1,500。
答案:目標 $1,200,須減少 $300;Dr 呆帳準備 $300,Cr 呆帳費用 $300,依題目帳戶名稱列示。
常見問題
借貸平衡是否代表調整一定正確?
不是。入錯期間、用錯金額或帳戶,仍可能借貸相等。
預付費用是否一定增加利潤?
相對「全部先記作費用」的調整前數字,轉回未耗用部分會增加利潤;原記法不同,就不能照搬這句話。
壞帳與準備是否重複扣減?
本題先撇銷確定金額,再按剩餘餘額計目標準備,處理對象與步驟不同。應依題目給定的處理及準備基礎作答。
延伸閱讀
相關文章
DSE BAFS BM 答題技巧:用原創 Case Study 練解釋、建議與評估
以香港飲品店原創案例示範 BAFS 管理題,從情境證據寫到因果分析,涵蓋人力資源、市場營銷及財務比較,附練習答案。
DSE Econ DRQ 攻略:數據引用、因果分析與評估原創示範
用原創數據練習 Econ DRQ,分清百分比與百分點、需求與需求量、相關與因果,附政策評估答案及 2027/2028 年份提醒。
DSE Econ 供求圖解:移線、每單位稅、價格上限與下限原創例題
用同一組供求數據逐步解需求變動、稅項及價格管制,分清買方價、賣方淨價、短缺、過剩與實際交易量。