BAFS 錯誤更正與 Suspense Account:分錄、暫記帳及利潤調整例題
BAFS 錯誤更正怎樣做?由試算表平衡判斷到更正分錄、暫記帳及利潤調整,用原創完整例題逐步驗算借貸方向。
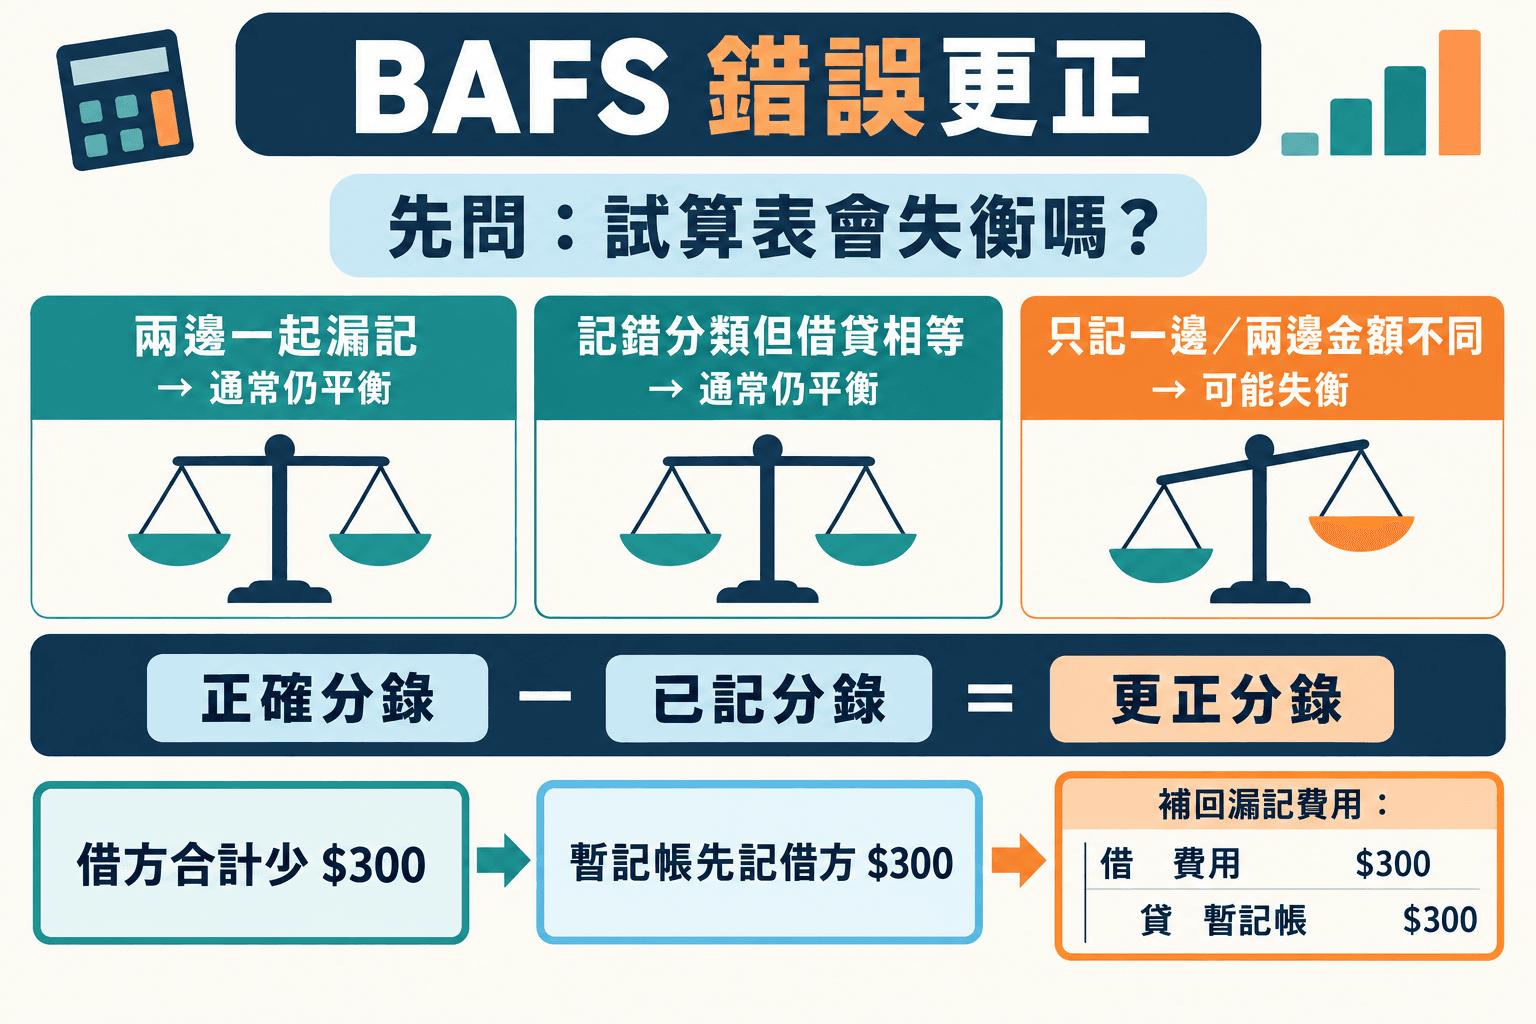
試算表平衡,不代表帳目沒有錯。 兩邊一起漏記、記錯分類,或整筆借貸倒轉,都可能仍然平衡。暫記帳只處理造成借貸不相等的差額,不能把所有更正都塞進去。
本課以「正確應記甚麼、實際記了甚麼、差額怎樣補」三步示範。全部交易及數字為原創,課程範圍參照教育局會計組補充註釋。
先分類:會否令試算表失衡?
| 錯誤 | 平衡是否可能維持? | 例子 |
|---|---|---|
| 整筆完全遺漏 | 會 | 賒銷的借貸都沒入帳 |
| 原則或分類錯誤 | 會 | 買傢俬記入購貨,銀行貸方正確 |
| 正確類別但記錯對象 | 會 | 客戶甲的付款記到客戶乙 |
| 借貸兩邊同樣記少 | 會 | 900 的交易兩邊都記 90 |
| 只漏一邊 | 通常不會 | 貸記銀行但漏借費用 |
| 同一交易兩邊金額不同 | 通常不會 | 借記 900、貸記 90 |
「可能維持」不代表無須更正。題目可能同時有數個錯誤剛好抵銷,應逐項分析而不是只看總差額。
原創例題一:漏記費用的一邊
銀行已貸記 300 支付辦公費,但辦公費借方完全漏記。試算表因此借方比貸方少 300,為暫時平衡,暫記帳先列借方 300。
正確應記:借辦公費 300,貸銀行 300。實際已記:只有貸銀行 300。因此更正只需補回缺少的費用借方,對應清除暫記帳:
借:辦公費 300;貸:暫記帳 300。
不是再貸銀行一次,否則會把已正確記錄的付款重複扣除。
原創例題二:買傢俬錯記購貨
企業以銀行支付 1,200 購買自用傢俬,卻借記購貨 1,200,貸記銀行 1,200。借貸數額相等,所以這筆錯誤本身不造成失衡。
正確應借傢俬,實際卻借了購貨。更正為:
借:傢俬 1,200;貸:購貨 1,200。
不涉及暫記帳。若購貨原先已全部列入銷貨成本,這項更正會令未計相關折舊前的利潤增加 1,200;但傢俬使用後可能要計折舊,不能只把 1,200 全當成最終利潤增加。
原創例題三:整筆賒銷漏記
賒銷 800 的收入及應收都未記錄,應更正為:
借:應收帳款 800;貸:銷貨 800。
這筆漏記本身仍維持試算表平衡。假設相關貨品的銷貨成本已正確反映在原有存貨紀錄,且沒有額外成本調整,利潤增加 800。若題目連存貨成本也漏記,就必須另處理,不能照搬這個淨影響。
原創例題四:客戶還款誤當新銷貨
收到客戶清還舊欠 900,企業正確借記銀行,卻貸記銷貨。應該貸記的是應收帳款。
借:銷貨 900;貸:應收帳款 900。
銀行已正確,不需要再碰銀行。更正後收入減少,利潤減少 900,應收減少 900;這筆錯誤同樣不需暫記帳。
暫記帳結清,仍要完成利潤調整
把四個例子放在同一年度,假設更正前淨利 20,000,購貨已全部影響本期成本。傢俬年初取得,全年直線折舊率 20%,沒有殘值及其他折舊安排。
| 更正項目 | 對利潤影響 | 原因 |
|---|---|---|
| 補記辦公費 | −300 | 漏記費用補回 |
| 購貨轉作傢俬 | +1,200 | 移除誤列成本 |
| 補記賒銷 | +800 | 補回收入,成本已正確 |
| 客戶還款從銷貨移除 | −900 | 原先多記收入 |
| 補記傢俬折舊 | −240 | 1,200 × 20% |
| 淨調整 | +560 |
更正後淨利 = 20,000 + 560 = 20,560。暫記帳則只有期初借方 300 和更正貸方 300,餘額為零。
兩個結果回答不同問題:暫記帳清零證明已處理該差額,不證明所有分類錯誤或遺漏都已發現。利潤調整表也不能代替題目要求的更正分錄。
反向記錄為甚麼有時要更正兩倍?
原創小例:付租金 500,本來應借租金、貸銀行,卻記成借銀行、貸租金。先把錯誤沖回,需要借租金 500、貸銀行 500;再記正確交易,又需要同一組分錄 500。
合併更正為借租金 1,000;貸銀行 1,000。兩倍來自「取消錯誤+補回正確」,不是所有錯誤都乘二。這種兩邊完全倒轉仍可保持借貸相等,不應自動用暫記帳。
用三欄工作紙,避免一改再錯
| 正確應有紀錄 | 已有紀錄 | 尚需更正 |
|---|---|---|
| 借資產 1,200/貸銀行 1,200 | 借購貨 1,200/貸銀行 1,200 | 借資產/貸購貨各 1,200 |
| 借銀行 900/貸應收 900 | 借銀行 900/貸銷貨 900 | 借銷貨/貸應收各 900 |
先把銀行等已正確項目抵銷,再看缺少或多出的帳戶。最後核對借貸總額、資產負債影響與利潤方向,三者應能互相解釋。
自己試做
辦公用品費 720,銀行貸方已記 720,費用借方誤記 270。這筆錯誤令試算表哪邊少多少?如何更正?
答案: 借方少 450,因此暫記帳原先借記 450。更正為借辦公用品費 450、貸暫記帳 450;若費用原已計入損益,利潤再減少 450。不要把全數 720 再借一次。
常見問題
所有 Correction of Errors 都用 Suspense 嗎?
不是。先判斷該錯誤如何造成借貸差額;平衡的分類或整筆遺漏通常直接改相關帳戶。
暫記帳還有餘額,是否一定算錯?
可能有錯,也可能題目只要求更正部分已發現問題。先看題目是否說已找出全部造成差額的錯誤。
更正資產一定增加利潤嗎?
不一定。看原先錯記在哪裏、是否影響損益,以及是否須補折舊或其他調整。
官方資料與延伸閱讀
相關文章
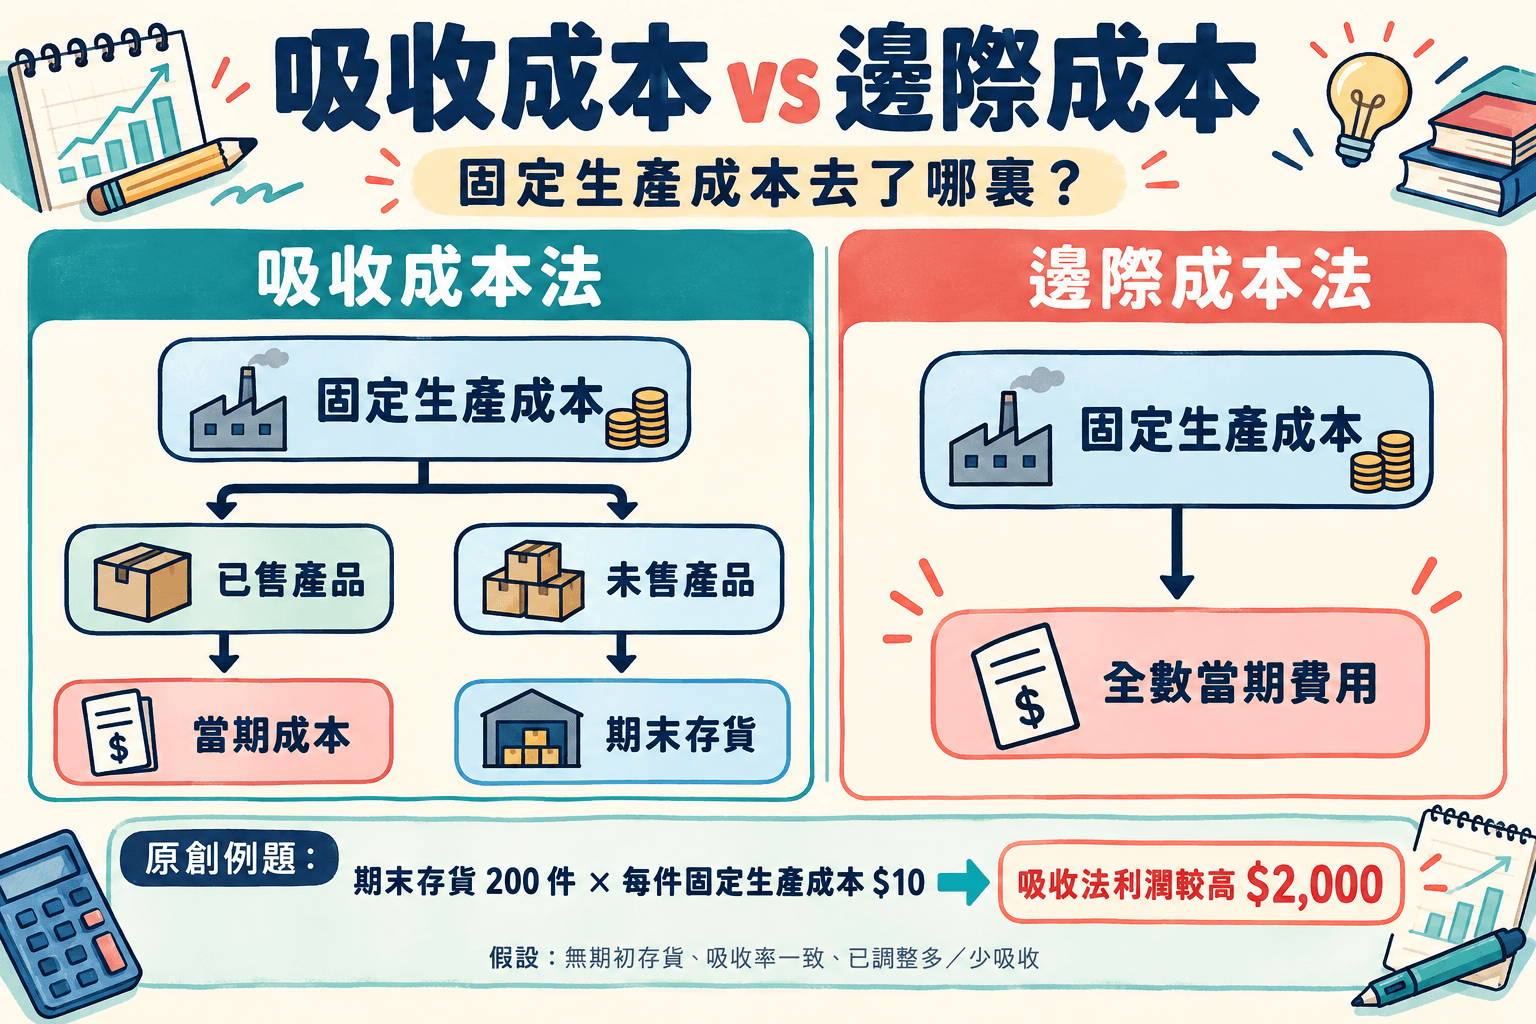
BAFS 吸收成本法與邊際成本法:POAR、多/少吸收及兩期利潤完整例題
不是只背存貨增加利潤較高。用同一組數字做兩套損益表,再追蹤下一期存貨出售,驗算固定生產成本何時成為費用。
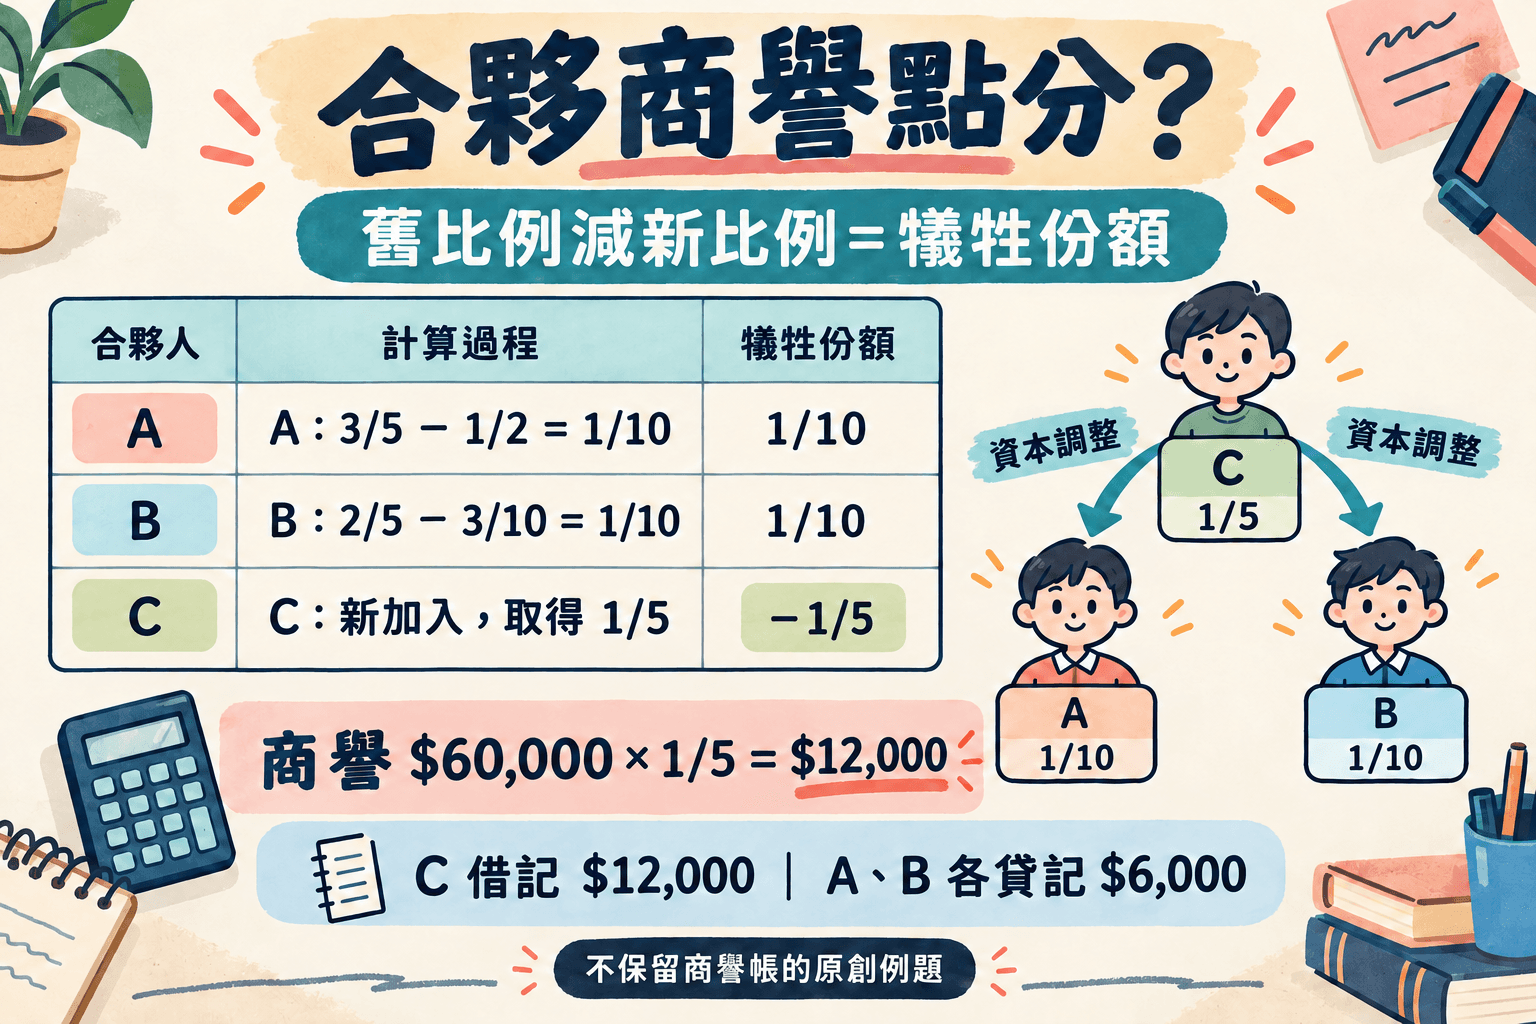
BAFS 合夥商譽與重估:新舊比例、入夥退夥及資本帳完整例題
先把重估、商譽和現金分開。由舊比例到新比例,逐步編製資本帳,再用總資本與現金變動交叉驗算。
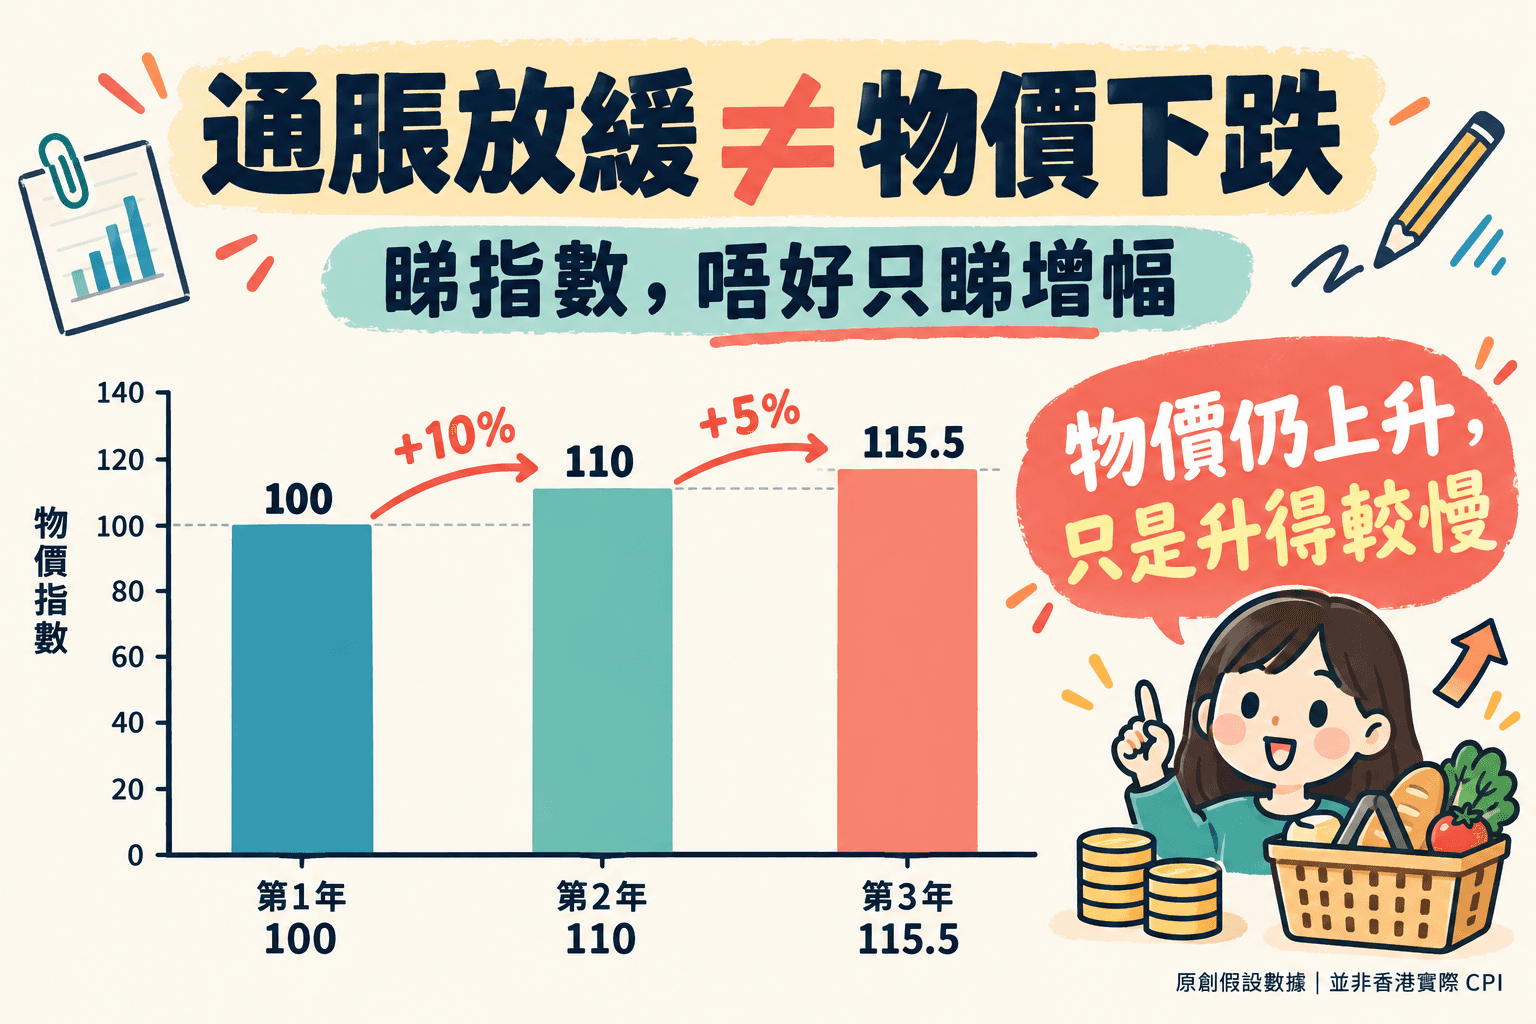
DSE Econ 通脹與 CPI:指數、按年變幅、購買力及實質收入原創例題
CPI由100升至110,再升至115.5,通脹率下降而物價仍上升。用原創數據逐步計算,再分析實質工資與購買力。