DSE Econ 供求圖解:移線、每單位稅、價格上限與下限原創例題
用同一組供求數據逐步解需求變動、稅項及價格管制,分清買方價、賣方淨價、短缺、過剩與實際交易量。
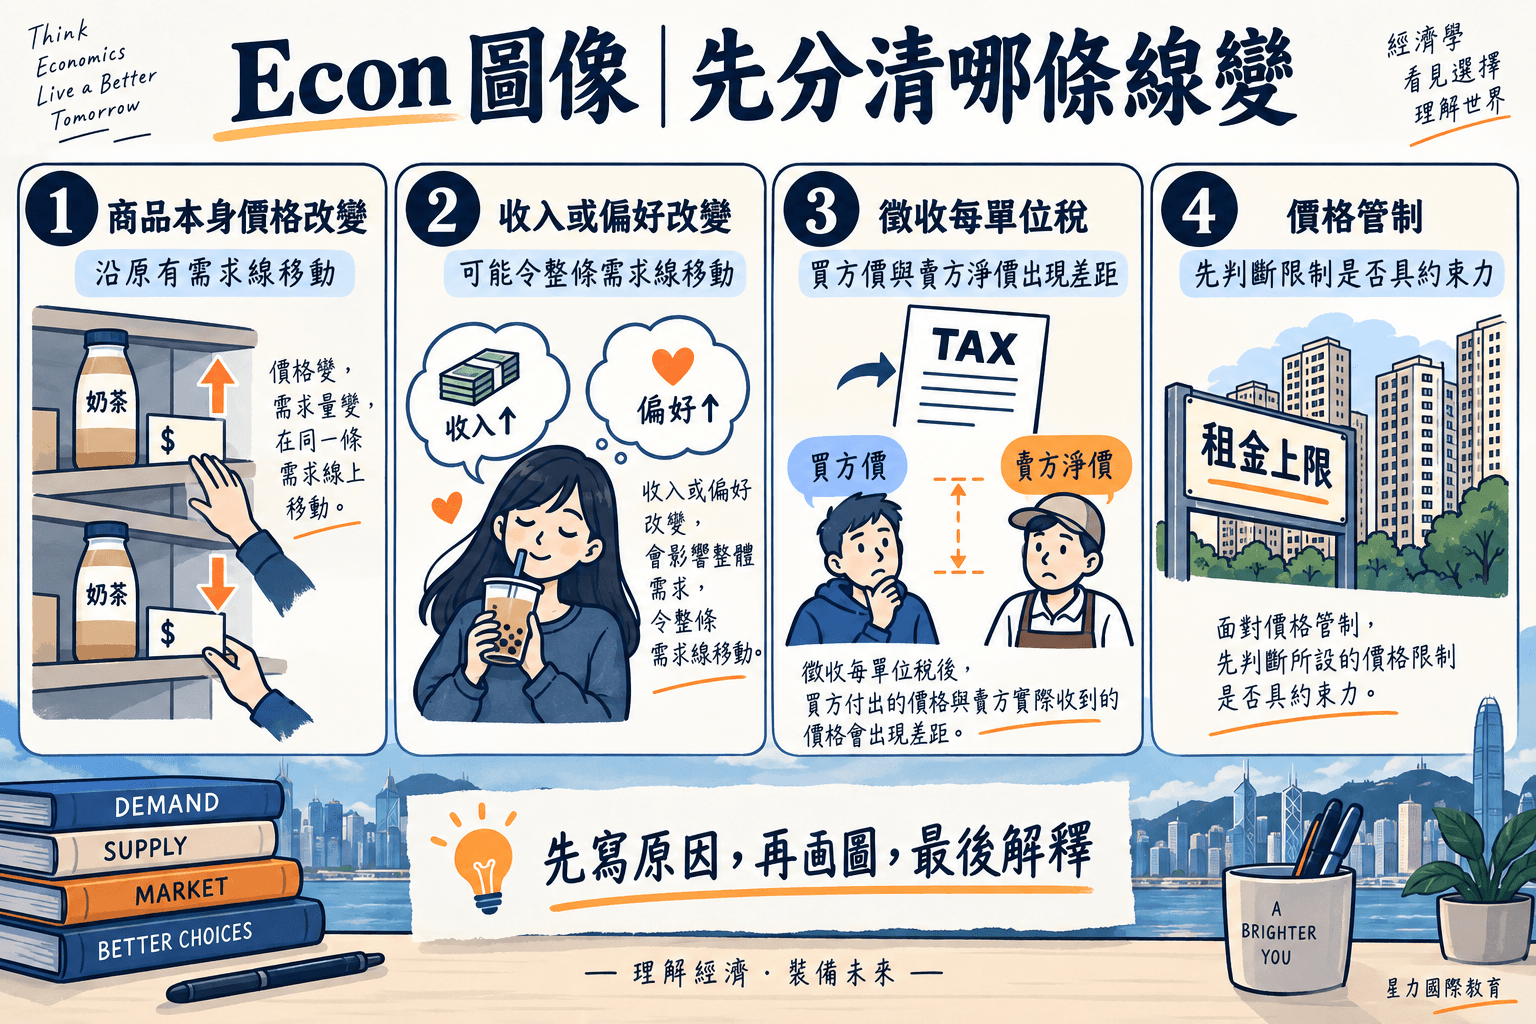
畫圖前先問:改變的是商品本身價格,還是需求/供應的其他決定因素?之後才決定沿線移動還是整條線移動。徵稅要分買方價與賣方淨價;價格管制則先判斷是否具約束力。
本文提供原創數據與完整計算。所有例題互相獨立,除非另有說明,均假設其他因素不變、競爭市場、價格與數量為連續變量,不涉及逃稅或黑市。
一、沿線移動與整條線移動
| 變化 | 應怎樣表達 | 不應混淆的地方 |
|---|---|---|
| 商品本身價格改變 | 在原需求線上改變需求量 | 不是因此把需求線移動 |
| 消費者偏好改變 | 需求線可能移動 | 要交代偏向或遠離該商品 |
| 收入增加 | 視正常品/劣等品而定 | 不能一律寫需求增加 |
| 投入成本上升 | 供應減少,供應線左/上移 | 不是只沿原供應線走 |
| 生產技術改善 | 在適用假設下供應增加 | 要說明成本或生產能力機制 |
注意因果次序:需求增加可能令均衡價格上升,並引致沿原供應線的供應量增加;不能把最後的價格上升再說成需求線移動的原因。
二、建立共同基準
某商品的市場為:
Qd = 120 − 2P;Qs = 20 + 2P。
Q 是每期數量,P 是每單位價格。均衡時 Qd = Qs:
120 − 2P = 20 + 2P
100 = 4P
P = 25;Q = 70。
畫圖時,縱軸為 P、橫軸為 Q;需求線向下,供應線向上。標出原均衡 E₀,並用引線把 P₀ = 25、Q₀ = 70 連到座標軸。
計算有助核對,但不能代替題目要求的圖與文字解釋。
三、需求增加的例子
假設偏好增加,使需求改為 Qd = 140 − 2P,供應不變:
140 − 2P = 20 + 2P
新 P = 30;新 Q = 80。
圖上只把 D₀ 右移到 D₁,S 保持原位。文字可寫:
「消費者對該商品的偏好增加,在每一價格下願意並能夠購買的數量上升,使需求增加。原價格下出現超額需求,價格受到向上壓力;新均衡價格與交易量均上升。」
不要同時把供應線也右移,除非題目另有供應因素改變。
四、每單位稅:用兩個價格作答
回到原來供求。政府向賣方徵收每單位 $10 稅。設買方支付 Pc,賣方扣稅後收到 Ps:
Pc − Ps = 10。
買方需求 Qd = 120 − 2Pc;賣方供應 Qs = 20 + 2Ps。代入 Ps = Pc − 10:
120 − 2Pc = 20 + 2(Pc − 10)
120 − 2Pc = 2Pc
Pc = 30;Ps = 20;Q = 60。
| 項目 | 結果 |
|---|---|
| 買方每單位負擔 | 30 − 25 = $5 |
| 賣方每單位負擔 | 25 − 20 = $5 |
| 政府稅收 | 10 × 60 = $600 |
| 交易量減少 | 70 − 60 = 10 |
本例兩方剛好各承擔一半,源於這組供求條件,不是每單位稅永遠平均分擔。一般要比較供求彈性,不能只看法律上向誰收稅。
稅圖必須標甚麼?
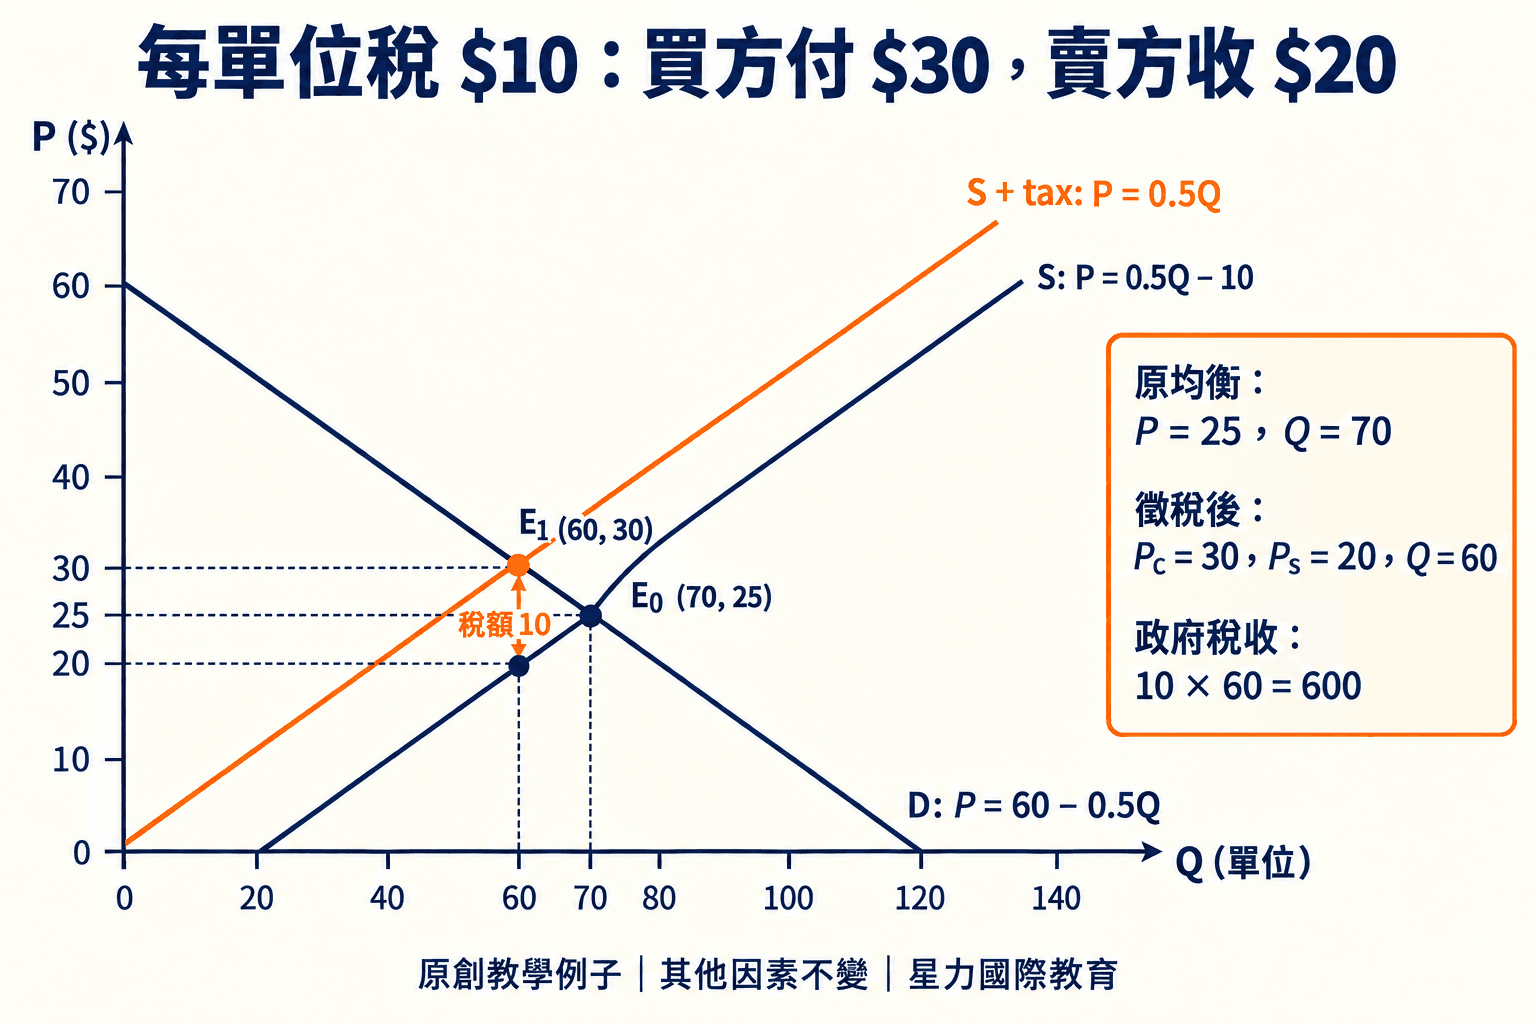
圖中數量與價格對應本篇原創例題;D 為需求、S 為原供應,S+tax 按買方價表示徵稅後供應。
D、原 S、按買方價表示的 S+tax;新交易量 60;買方價 30;同一數量下原 S 對應的賣方淨價 20;兩價間距 10。若需要稅收,標出高度 10、寬度 60 的矩形。
在線性供求及沒有外部性的本例中,交易減少造成的無謂損失為 ½ × 10 × 10 = 50。政府稅收是轉移,不能把整個稅收矩形當成無謂損失。
五、價格上限:先判斷是否低於原均衡
獨立回到原市場,政府設價格上限 $20。
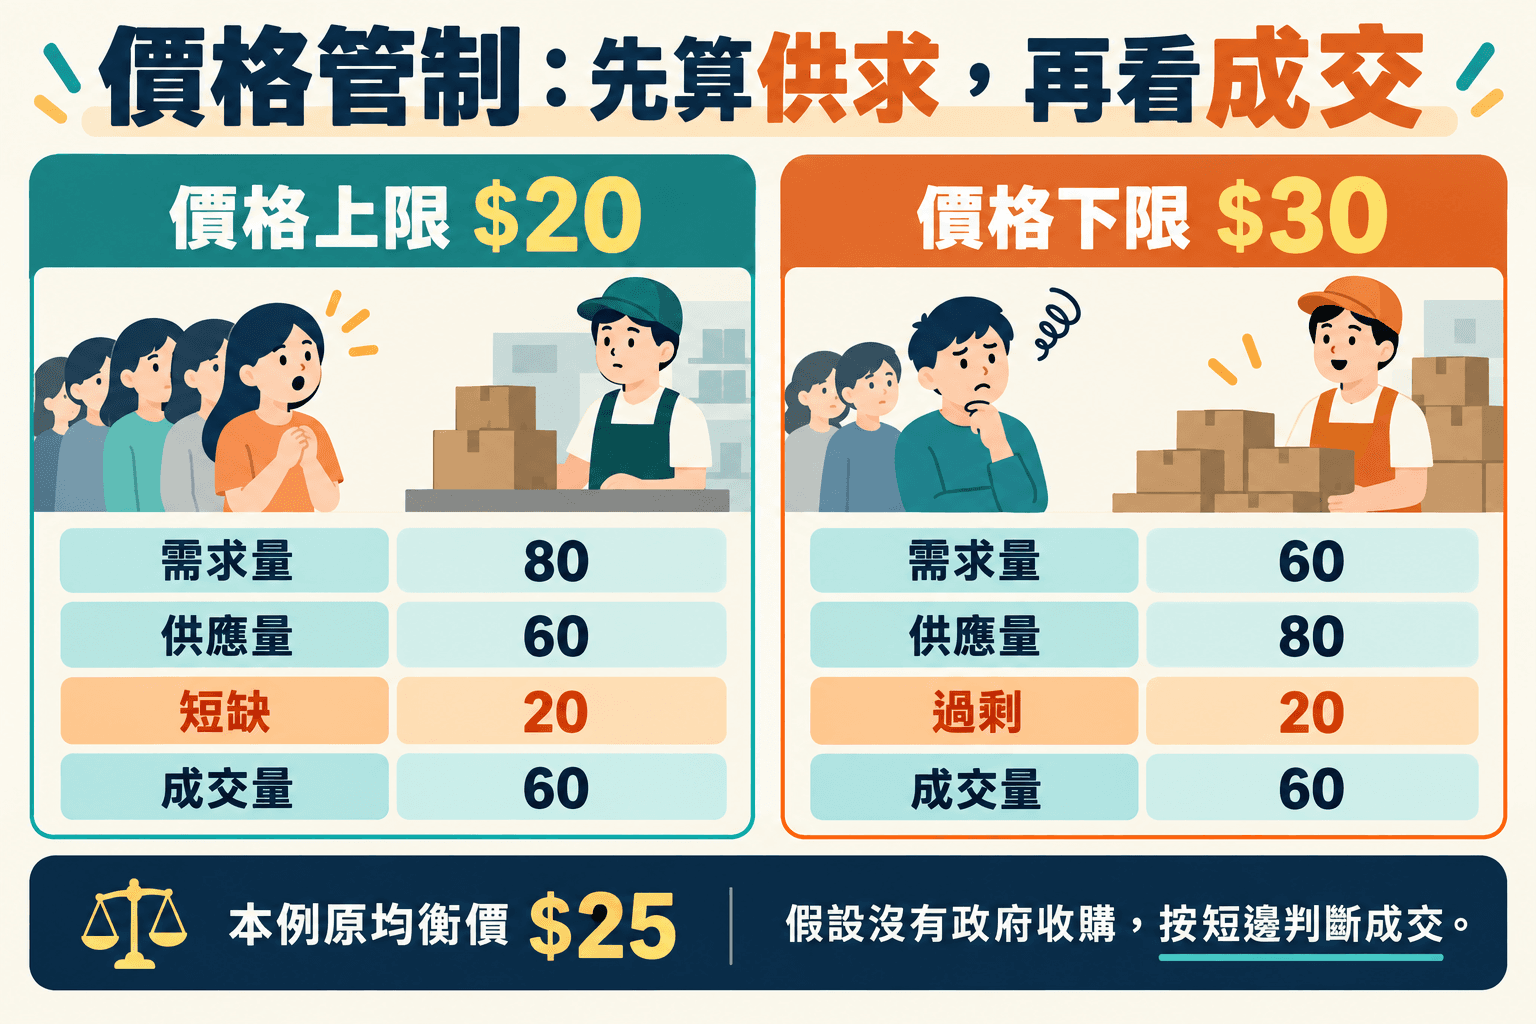
因 20 < 25,限制具約束力:
Qd = 120 − 2×20 = 80
Qs = 20 + 2×20 = 60
短缺 = 80 − 60 = 20。
在沒有其他安排、交易受可供數量限制的簡化情況下,實際交易量為 60,不是需求量 80。題目若另有配給、政府供應或黑市,要再按條件分析。
畫圖時,在 P = 20 畫水平線,分別標 Qs = 60 和 Qd = 80;短缺是兩個數量的距離。供求線本身不因價格上限自動移動。
如果上限設為 $30,高於原均衡 $25,則在這個模型下不具約束力,原均衡仍可成交。
六、價格下限:過剩不等於全部售出
另從原市場出發,價格下限設為 $30:
Qd = 60;Qs = 80
過剩 = 20。
若政府不收購過剩,實際交易量受需求限制,在簡化模型下為 60;不能把生產者願意供應的 80 全算作已出售。
若題目加入政府按下限價收購全部過剩,政府收購量是 20,支出為 30×20 = $600。這與上一個沒有政府收購的情況不同,須明示假設。
七、需求與供應同時變動
| 變動 | 可確定 | 未必能確定 |
|---|---|---|
| 需求增加、供應增加 | 均衡數量上升 | 價格方向 |
| 需求減少、供應減少 | 均衡數量下降 | 價格方向 |
| 需求增加、供應減少 | 均衡價格上升 | 數量方向 |
| 需求減少、供應增加 | 均衡價格下降 | 數量方向 |
在通常向下需求、向上供應的標準模型下,不能把未確定部分硬寫成上升或下降。應交代取決於兩種變動的相對大小。
自測題與答案
題 1:原市場設價格上限 $28,是否短缺?
答案:不具約束力;原均衡 $25 低於上限,不能用 $28 下的 Qd、Qs 差直接宣布市場短缺。
題 2:原市場向賣方徵每單位 $6 稅。
答案:Ps = Pc − 6;120 − 2Pc = 20 + 2(Pc − 6),得 Pc = 28、Ps = 22、Q = 64,稅收 $384。
題 3:原市場設價格下限 $35,政府不收購。
答案:Qd = 50、Qs = 90,過剩 40;在上述簡化假設下交易量為 50。
最後的畫圖檢查
確認座標軸、曲線名稱、原/新均衡、價格與數量標示一致;圖與文字有同一個方向;稅圖使用兩個價格;管制圖先判斷約束力。不要因畫得整齊,就忽略經濟推理是否正確。
官方題型可參考考評局經濟科示例及按年份列出的評核大綱。本文例題是概念訓練,不把某年題型或評分比例說成永久不變。
常見問題
收入上升一定把需求線右移嗎?
要先判斷商品性質。正常品與劣等品的反應不同。
向賣方徵稅是否全部由賣方承擔?
不是。法律繳稅方與經濟負擔分配不同,價格調整及彈性都要考慮。
有短缺是否代表需求增加?
不一定。具約束力的價格上限可在供求線不變下造成需求量大於供應量。
延伸閱讀
相關文章
DSE BAFS BM 答題技巧:用原創 Case Study 練解釋、建議與評估
以香港飲品店原創案例示範 BAFS 管理題,從情境證據寫到因果分析,涵蓋人力資源、市場營銷及財務比較,附練習答案。
DSE BAFS 期末調整:應計、預付、折舊與壞帳分錄原創練習
用一套原創帳目逐項處理期末調整,列出 Dr/Cr、損益及資產負債影響,附 $92,000 利潤核對表與自測答案。
DSE Econ DRQ 攻略:數據引用、因果分析與評估原創示範
用原創數據練習 Econ DRQ,分清百分比與百分點、需求與需求量、相關與因果,附政策評估答案及 2027/2028 年份提醒。