DSE Econ 存款創造:銀行乘數、超額準備、現金存入與貨幣供應例題
DSE Econ 存款創造原創例題:比較公眾現金存入、央行買債、超額準備及提款,分清存款、貸款與貨幣供應淨變化。
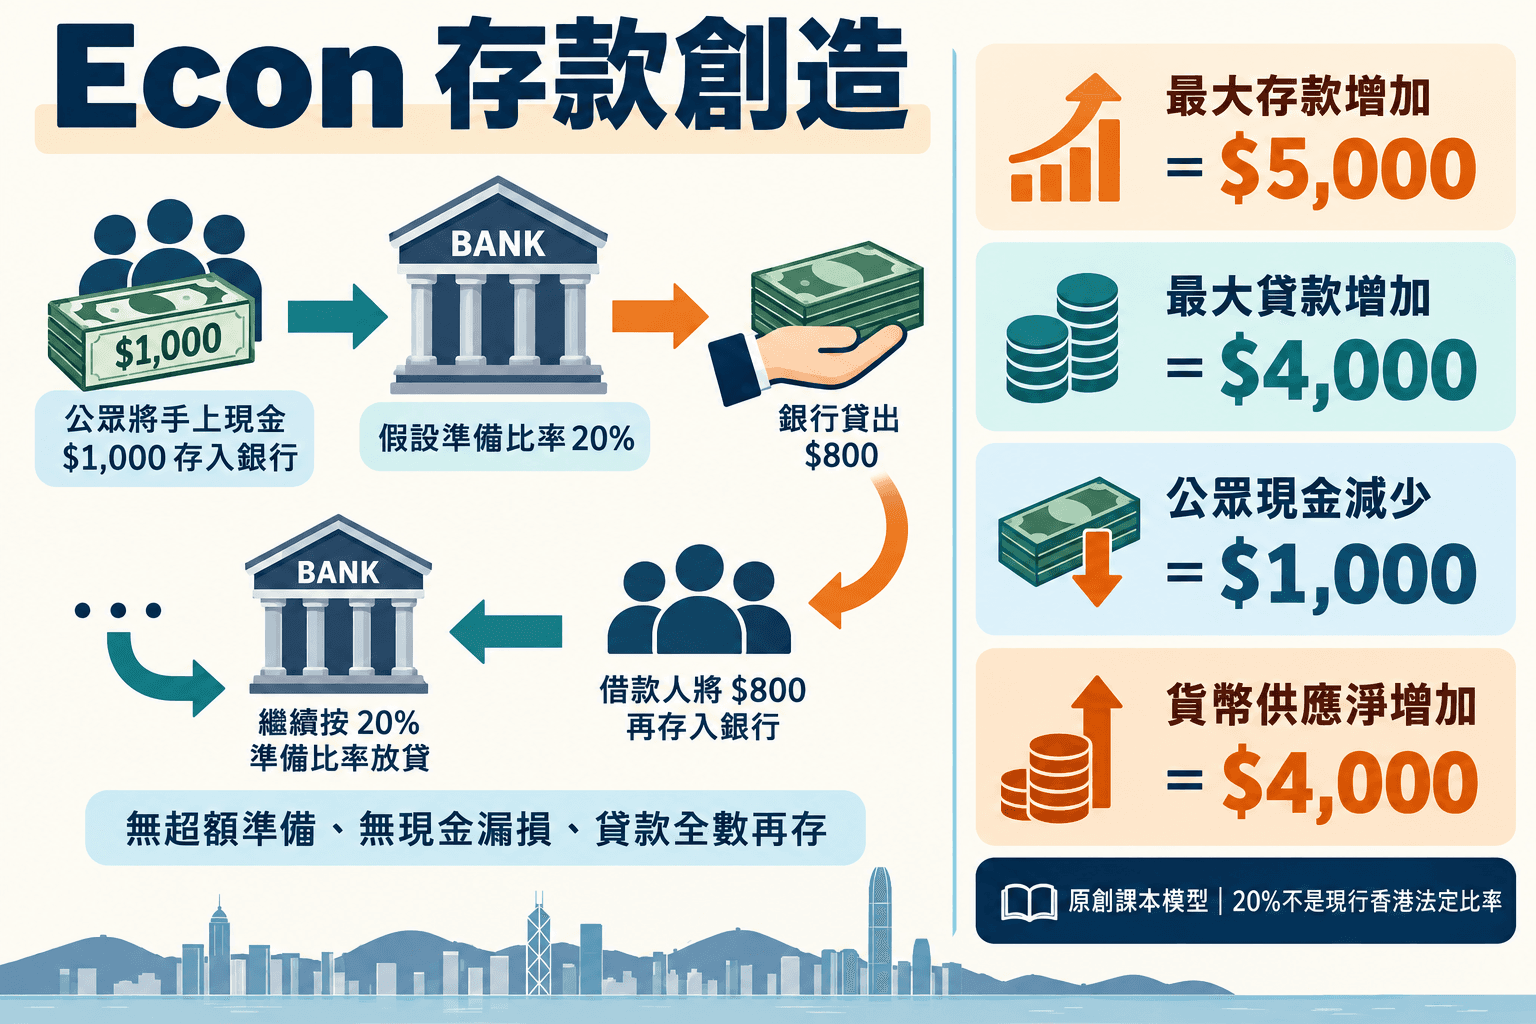
計存款創造前,先問資金從哪裏來,再分開存款、貸款和貨幣供應。 同樣是銀行準備增加 1,000,若來自公眾把舊現金存入,或中央銀行購買資產,最終答案可以不同。不能見到準備增加就把所有數字都乘 1/r。
以下全部是原創的簡化課本模型。所設 20% 準備比率只供例題計算,不代表香港現行法定比率。課程核對可看適用於 2026、2027 DSE 的教育局補充文件,貨幣與銀行部分;2028 起另有更新文件,應按應考年度選適用版本。
五個符號,先寫中文
| 符號 | 本課意思 | 要注意 |
|---|---|---|
| R | 銀行體系準備 | 不是公眾手上現金 |
| D | 本模型的銀行存款 | 是銀行對存戶的負債 |
| L | 銀行貸款 | 是銀行的資產 |
| C | 公眾持有現金 | 存入銀行後會減少 |
| M | 本模型貨幣供應 C + D | 不應直接等同完整香港 M1/M2/M3 定義 |
貨幣基礎在這個簡化框架是 C + R。銀行體系的資產負債表還可能有證券和其他項目,不能在有證券交易的題目中硬把全部資產當成 R + L。
原創例題一:公眾把原有現金 1,000 存入
假設最初銀行沒有超額準備,所需準備比率 r = 20%;公眾把原先手上 1,000 現金存入銀行。其後所有貸款全數再存回銀行體系,沒有現金漏損、沒有額外持有的超額準備,亦有足夠借貸需求。
第一輪銀行新增存款 1,000,保留準備 200,最多貸出 800。800 再存入另一銀行後,該行保留 160、貸出 640,如此繼續。
| 輪次 | 新增存款 | 留下準備 | 可再貸出 |
|---|---|---|---|
| 第一輪 | 1,000 | 200 | 800 |
| 第二輪 | 800 | 160 | 640 |
| 第三輪 | 640 | 128 | 512 |
最大存款增加 = 1,000 ÷ 0.20 = 5,000。由公眾存入的原有現金支撐新增準備 1,000,其餘新增資產為貸款,因此最大貸款增加 = 5,000 − 1,000 = 4,000。
但公眾現金少了 1,000,所以貨幣供應淨增加 = ΔC + ΔD = −1,000 + 5,000 = 4,000。貨幣基礎 C + R 則沒有改變,只是現金由公眾轉到銀行準備。
三種來源,不要混用「貸款 = 存款 − 新準備」
沿用相同假設,另比較中央銀行買債券的兩種情況。假設付款直接反映在銀行準備及相關存款,交易不改變公眾現金。
| 初始事件,各為 1,000 | 最終 ΔR | 最終 ΔD | 最終 ΔL | ΔC | 最終 ΔM |
|---|---|---|---|---|---|
| 公眾把舊現金存銀行 | +1,000 | +5,000 | +4,000 | −1,000 | +4,000 |
| 中央銀行向公眾買債券,款項存銀行 | +1,000 | +5,000 | +4,000 | 0 | +5,000 |
| 中央銀行向銀行買其持有債券 | +1,000 | +5,000 | +5,000 | 0 | +5,000 |
第三行銀行原有證券減少 1,000,同時準備增加 1,000;最初沒有新增公眾存款。銀行體系可把新增超額準備透過貸款及再存款擴張,最終貸款與存款同增 5,000。資產總變動是準備 +1,000、證券 −1,000、貸款 +5,000,等於負債存款 +5,000。
這正是先列資產負債變動的好處。上表是模型分析,不能直接當成香港具體貨幣操作的流程圖。
原創例題二:超額準備不是全部準備
銀行體系現有 D = 10,000、R = 3,000,所需準備比率為 20%。所需準備是 10,000 × 20% = 2,000;超額準備是 3,000 − 2,000 = 1,000。
在無現金漏損及最終用盡超額準備等假設下,可再增加存款 1,000 ÷ 20% = 5,000。最終存款 15,000、準備仍為 3,000,剛好滿足 20%。這次沒有新的準備流入,新增資產是貸款,因此貸款增加 5,000。
不要用 R ÷ r = 15,000 當「新增存款」;那是最終可支持的總存款。也不要再減超額準備 1,000 得到貸款 4,000,因為這裏的準備沒有像前例那樣增加。
最大乘數和實際乘數分開看
最大銀行存款乘數在本課簡化假設下是 1/r。r = 20%,最大值為 5。若銀行自願多留準備,或貸款沒有全部再存回體系,實際擴張會較小。
假設題目直接給銀行實際維持的準備/存款比率是 25%,而無其他限制,本模型可用 1/0.25 = 4 表示相應的存款支持倍數。但不能單憑法定最低比率,假設所有銀行每次都貸到上限。
「沒有現金漏損」是乘數推導的重要假設。若題目沒有要求,不必自行引入現金存款比率的進階公式;先把它如何減少再存入資金說清楚。
存款收縮:提取現金不只改一間銀行
假設原先準備剛好足夠,公眾提取 500 現金,且不再存回。r = 20%,沒有其他抵銷流入,銀行最終恢復相同比率。這個模型下銀行體系存款需收縮 500 ÷ 0.20 = 2,500,準備減少 500,貸款收縮 2,000。
公眾現金增加 500,因此貨幣供應淨變動為 +500 − 2,500 = −2,000。這是完成全部調整後的結果;不能把最初提取 500 的瞬間與最終狀態混為一談。
若只是把同一筆存款由銀行甲轉到銀行乙,銀行體系總準備及總存款未必改變。要看整個體系,不只看甲銀行的流出。
自己試做
r = 25%,原先無超額準備。公眾把手上 2,000 現金存入;貸款全數再存,最終無漏損及超額準備。求最大 ΔD、ΔL、ΔM。
答案: ΔD = 2,000 ÷ 25% = 8,000;ΔL = 8,000 − 2,000 = 6,000;ΔM = −2,000 + 8,000 = 6,000。
常見問題
銀行借出現金後,準備是否一定不變?
看你在描述單一銀行還是整個體系,以及款項是否再存入。必須按題目事件列變動。
1/r 是不是所有貨幣供應題的答案?
不是。它建立在特定準備及再存款假設上,還要區分總量、增量和公眾現金變化。
本課 20% 是否香港銀行現行規定?
不是。這是原創題目的模型參數,不能把課本所設比率寫成當地現行監管數字。
官方資料與延伸閱讀
相關文章
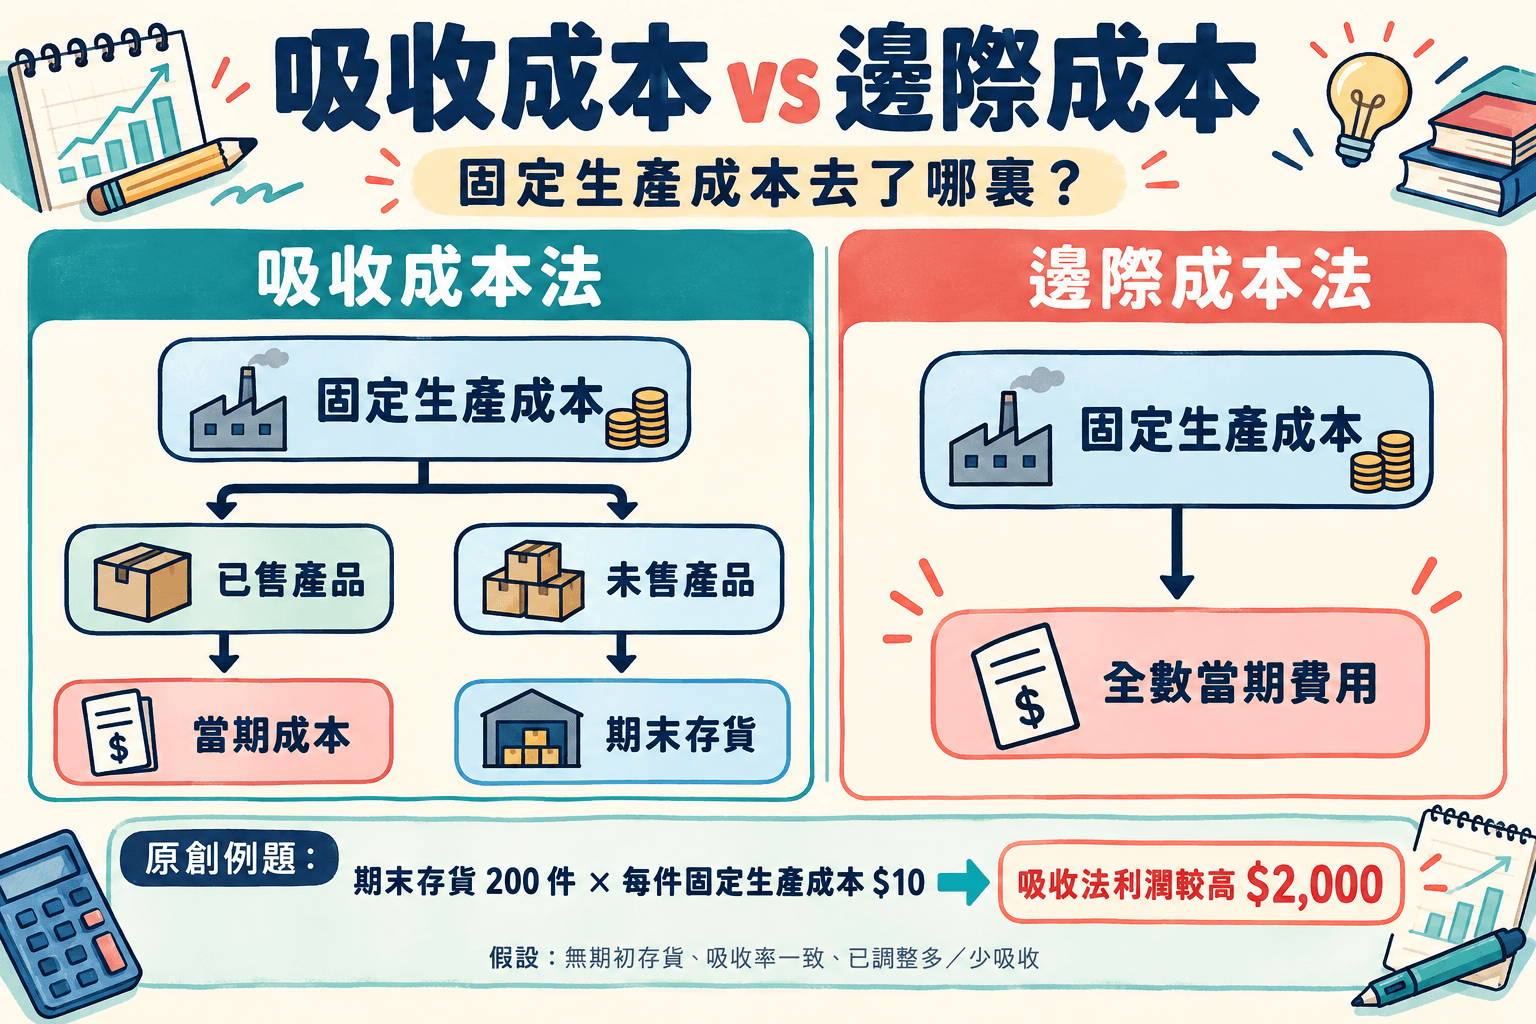
BAFS 吸收成本法與邊際成本法:POAR、多/少吸收及兩期利潤完整例題
不是只背存貨增加利潤較高。用同一組數字做兩套損益表,再追蹤下一期存貨出售,驗算固定生產成本何時成為費用。
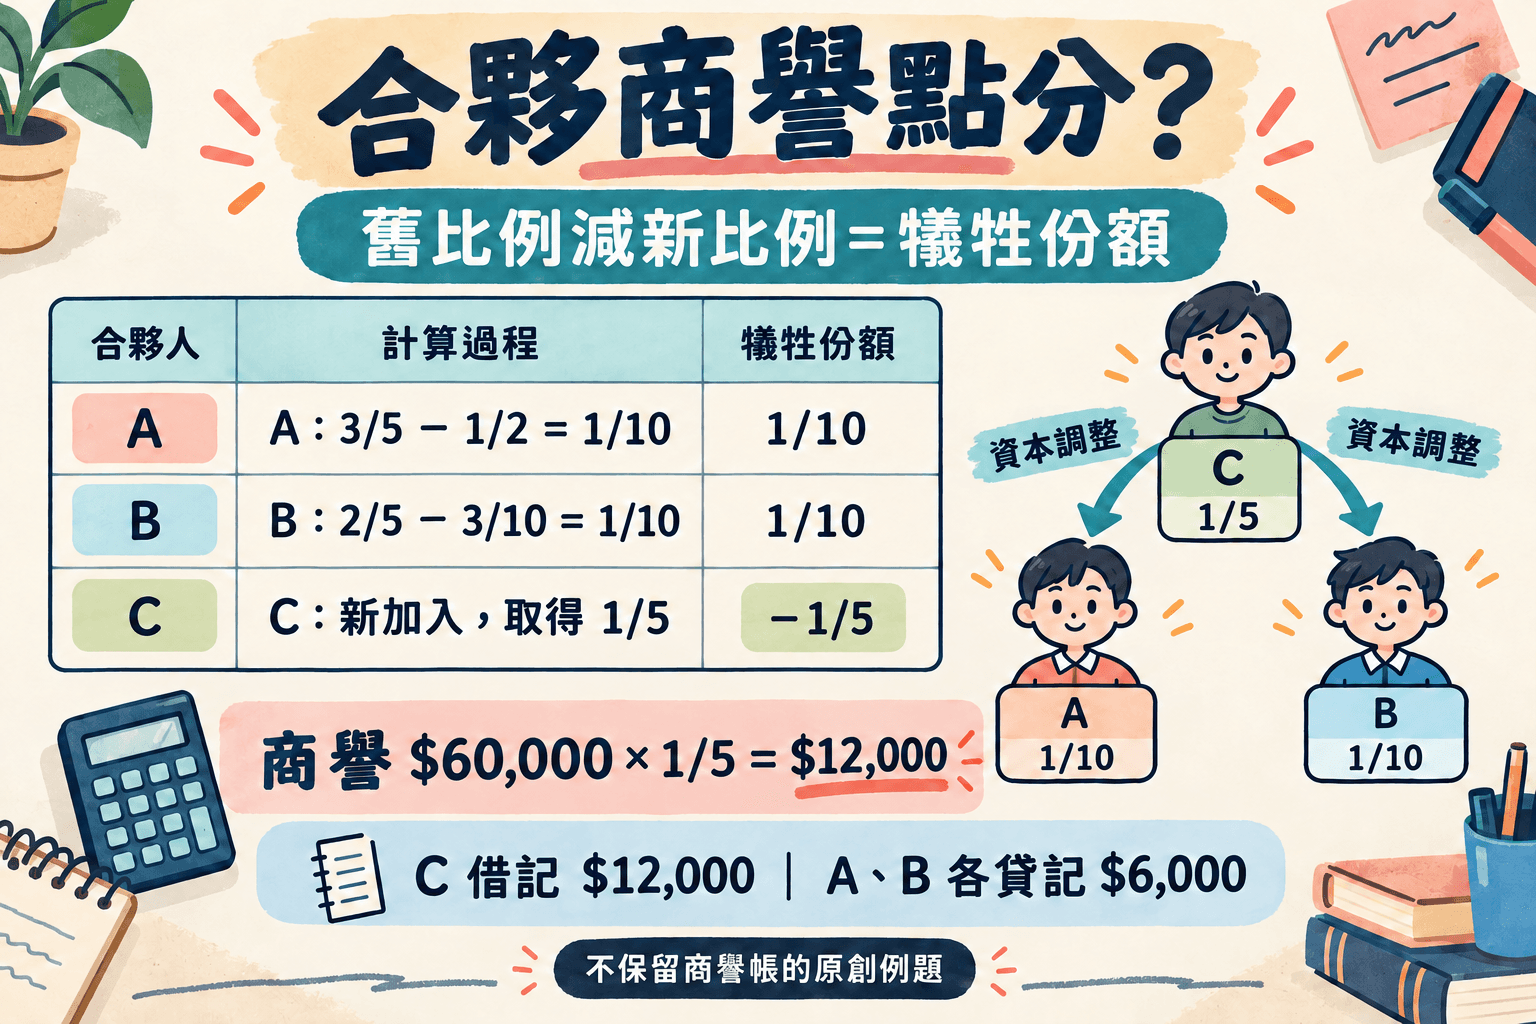
BAFS 合夥商譽與重估:新舊比例、入夥退夥及資本帳完整例題
先把重估、商譽和現金分開。由舊比例到新比例,逐步編製資本帳,再用總資本與現金變動交叉驗算。
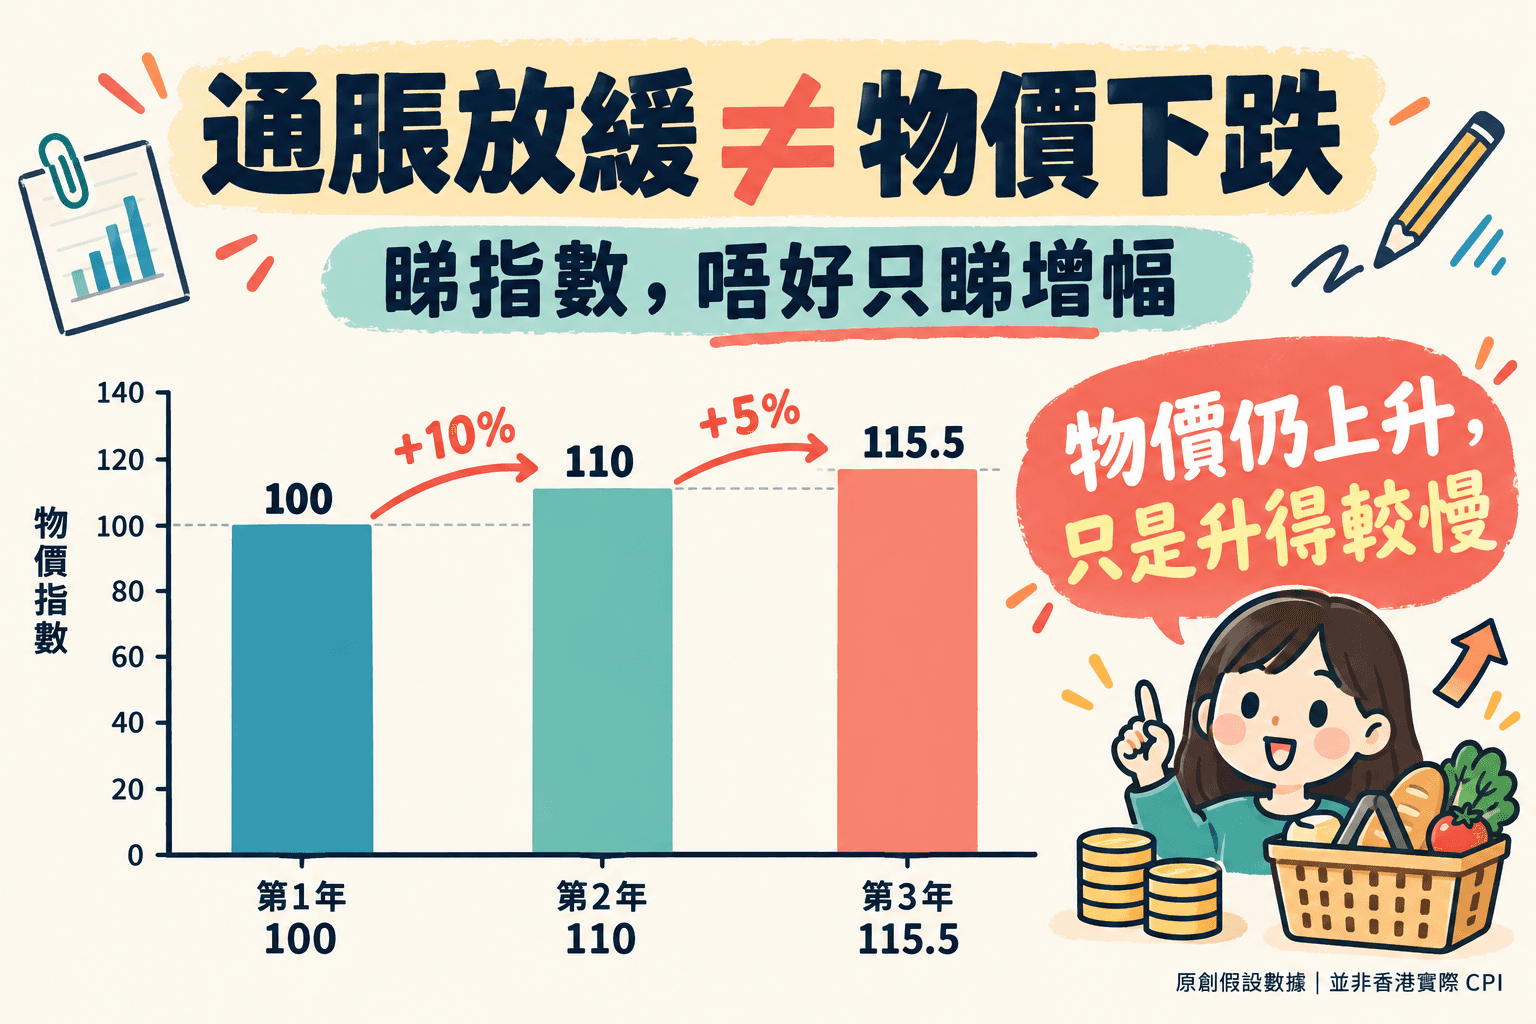
DSE Econ 通脹與 CPI:指數、按年變幅、購買力及實質收入原創例題
CPI由100升至110,再升至115.5,通脹率下降而物價仍上升。用原創數據逐步計算,再分析實質工資與購買力。